結論。ハイパーリキッドなどDEXでの取引も、日本の居住者なら課税対象です。国税庁FAQによると、暗号資産取引の利益は原則として雑所得・総合課税で、給与などと合算して所得税5〜45%+住民税10%(ほかに復興特別所得税)がかかります。無期限先物のような証拠金取引もFXのような20%分離課税の対象外(FAQ 2-12)で、損失は給与など他の所得と損益通算できず、繰越もできません。手数料は必要経費(FAQ 2-3)ですが、ファンディングレートとエアドロップはFAQに記載がありません。話題の「20%分離課税」は登録業者を通じた取引が対象で、DEXは対象外と読めます(適用開始は改正金商法の施行日の属する年の翌年1月1日からで、施行日は未定。15章に図解)。DEXは年間取引報告書を出さないので、約定・ファンディング・入出金の3つの履歴を自分で保存するのが最重要です。申告は国税庁の確定申告書等作成コーナーで、雑所得の種目「暗号資産」として入力します(13章に画面つきの手順)。
これからハイパーリキッドを使うなら、紹介コード HOLYGRAIL で最初の2,500万ドルまで手数料4%オフ。経費として記録する手数料そのものが減ります。ハイパーリキッドを開く →
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
1. ハイパーリキッド・DEXの取引にも税金はかかる:基本の3点
ハイパーリキッドのようなDEXはウォレットをつなぐだけで使え、本人確認もありません。そのため「税務署に分からないのでは」と考える人もいますが、課税されるかどうかはあなたが日本の居住者かどうかで決まり、取引所の形態や本人確認の有無とは関係ありません。国税庁FAQ 2-2は「暗号資産取引により生じた利益は、所得税の課税対象になり、原則として雑所得(その他雑所得)に区分されます」としています。
DEX特有の事情は次の3点です。
- 年間取引報告書が来ない。国内の暗号資産交換業者は年間取引報告書を交付しますが(FAQ 2-7)、DEXにはその仕組みがありません。記録は自分で作る必要があります。
- 取引はブロックチェーン上に残る。ハイパーリキッドの約定は独自チェーン上に、入出金は各チェーンに記録され、ウォレットアドレスで結びつきます。本人確認がないことは、記録がないことを意味しません。
- 損益はUSDCなどのドル建て。申告は円なので、円換算の手間が加わります(9章。USDT・USDCの円換算ツールも使えます)。
DEXを使うこと自体の法的な位置づけ(利用者個人が罰せられる規定はないことなど)は本人確認不要の取引所ガイドとハイパーリキッドの使い方で解説しています。
2. 国税庁FAQのどこを読めばいいか(早見表)
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」は全67ページあり、法人税・相続税・消費税の問も含みます。個人でDEXを使うトレーダーに関係するのは主に次の問です。
| FAQ番号 | 内容 | DEXトレーダーにとっての意味 |
|---|---|---|
| 1-3 | 暗号資産同士の交換 | ETHをHYPEに替えるなど、暗号資産同士の交換も交換の時点で課税 |
| 1-5 | 暗号資産の取得価額 | 購入以外(交換・マイニングなど)で取得したものは取得時点の時価 |
| 1-6 | 分裂(分岐)で取得 | 取引相場がない新しい暗号資産は取得時に所得なし・取得価額0円。エアドロップを考える手がかり |
| 1-7 | ステーキング等で取得 | HYPEのステーキング報酬などは取得時の時価が収入 |
| 2-2 | 所得区分(令和7年12月更新) | 原則雑所得。年間収入300万円超は帳簿の有無で区分 |
| 2-3 | 必要経費 | 売却時の手数料は必要経費 |
| 2-4・2-5 | 譲渡原価・評価方法の届出 | 総平均法か移動平均法。届出がなければ総平均法 |
| 2-7 | 取得価額・売却価額が分からない場合 | 海外取引所は取引履歴と交換業者の公表相場で確認。売却価額の5%を取得価額とする方法も |
| 2-11 | 損失が出た場合 | 給与など他の所得と通算できない |
| 2-12 | 証拠金取引 | 申告分離課税の対象外=総合課税 |
| 2-13 | 信用取引の計算 | 売付け価額と買付け価額の差額(譲渡原価は個別法) |
| 7-1・7-3 | 財産債務調書・国外財産調書 | 提出義務がある人は年末の暗号資産を財産債務調書に記載。海外取引所でも国外財産調書の対象外 |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(PDF)(令和7年12月最終改訂、令和7年12月1日現在の法令等に基づく)。DEXという言葉が出てくるのは法人税の期末時価評価に関する問(3-1-5)だけで、個人のDEX取引、海外DEXの無期限先物、ファンディング、エアドロップを名指しした問はありません。
3. 所得区分:雑所得・総合課税と「300万円」の線
暗号資産取引の損益は、FAQ 2-2で「邦貨又は外貨との相対的な関係により認識される損益」とされ、原則として雑所得(その他雑所得)です。雑所得は給与所得などと合算して税率を決める総合課税の対象です。
令和7年12月の改訂で、FAQ 2-2には次の区分が明記されました。その年の暗号資産取引に係る収入金額が300万円を超える場合は、
- 帳簿書類の保存がある場合:原則として事業所得(営利性が認められない場合などは個別判断)
- 帳簿書類の保存がない場合:原則として雑所得(業務に係る雑所得)
ここでの300万円は「収入金額」です。無期限先物の取引で何が収入金額にあたるかはFAQに具体的な記載がないため、取引量の多い人は早めに税理士に相談するのが安全です。事業所得になれば損益通算などの扱いも変わります。
4. 税率と税額の目安(利益50万・100万・300万・1000万円)
所得税は課税所得に応じて5%から45%の7段階です(タックスアンサーNo.2260)。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 0円 |
| 1,950,000円〜3,299,000円 | 10% | 97,500円 |
| 3,300,000円〜6,949,000円 | 20% | 427,500円 |
| 6,950,000円〜8,999,000円 | 23% | 636,000円 |
| 9,000,000円〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
出典:国税庁タックスアンサーNo.2260「所得税の税率」(平成27年分以後の速算表)。
これに加えて、復興特別所得税(2026年分は基準所得税額の2.1%)と、住民税の所得割(標準税率10%、総務省)がかかります。所得税の最高税率45%と住民税10%を合わせて「最大55%」と言われるのはこのためです。なおタックスアンサーNo.2260によると、令和9年(2027年)1月1日以後に生ずる所得については復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税が併せて課されます。
税額の早見表。「ビットコインで50万円稼いだら税金はいくら?」「1000万円なら?」という質問はよく検索されます。答えは本業の所得によって変わるので、ここでは給与などの課税所得が500万円ある会社員が、DEXで必要経費を引いた後の利益(雑所得)を得た場合に、税金がいくら増えるかを速算表から計算しました。
| DEXの利益 | 所得税の増加 | 復興特別所得税 | 住民税(10%) | 合計(利益に対する割合) | 参考:20%分離課税なら |
|---|---|---|---|---|---|
| 50万円 | 100,000円(最高20%の区分) | 2,100円 | 50,000円 | 約152,100円(約30.4%) | 101,575円 |
| 100万円 | 200,000円(最高20%の区分) | 4,200円 | 100,000円 | 約304,200円(約30.4%) | 203,150円 |
| 300万円 | 631,500円(最高23%の区分) | 13,261円 | 300,000円 | 約944,761円(約31.5%) | 609,450円 |
| 1,000万円 | 2,841,500円(最高33%の区分) | 59,671円 | 1,000,000円 | 約3,901,171円(約39%) | 2,031,500円 |
計算:所得税=速算表で「課税所得500万円+利益」と「500万円」の税額の差。復興特別所得税=その2.1%。住民税=利益×10%。参考列はFXなどの申告分離課税(所得税15%+その2.1%の復興特別所得税+住民税5%、タックスアンサーNo.1521)の場合で、DEXの取引には使えません。住民税は所得控除の額が所得税と異なるため、実際の額とは多少ずれます。
利益50万円・100万円では20%の区分に収まるので負担は利益の約3割ですが、300万円では合計の課税所得が800万円になって一部が23%の区分にかかり(分離課税との差は約335,311円)、1000万円になると33%の区分まで上がって約39%になります。総合課税では「本業の所得がいくらか」で実質税率が変わる点が、20%で一律のFXや株式との大きな違いです。自分の年収と利益で試算したい人は、給与所得控除・基礎控除まで入れて概算できる仮想通貨の税金計算シミュレーションを使ってください。
5. 損益通算・損失の確定申告・ロスカット時の計算
FAQ 2-11は「雑所得の金額の計算上生じた損失については、給与所得など他の所得から差し引く(通算する)ことはできません」としています。所得税法第69条で、他の所得から控除できる損失は不動産所得・事業所得・山林所得・譲渡所得の損失に限られるとされているためです(タックスアンサーNo.2250)。損失を翌年に繰り越せないのも同じ理由で、所得税法の繰越控除(純損失)は不動産・事業・山林・譲渡所得の損失が対象で、雑所得の損失は繰り越せない(所得税法第2条・第70条)。なおFAQ 2-11は「繰越できない」とは書いておらず、これは条文から導かれる整理です。
- 雑所得の中では相殺される。雑所得の金額は、その年の雑所得の総収入金額から必要経費を差し引いて計算します。同じ年の中で、ある取引の利益と別の取引の損失は、銘柄や取引所(国内・海外・DEX)が違っても雑所得の中で相殺されます(タックスアンサーNo.1521も、市場デリバティブ等にあたらない差金決済の損益について「雑所得の範囲内での損益の通算は可能」としています)。
- 給与・株式・FXとは相殺できない。DEXで100万円負けても、給与の税金は1円も減りません。申告分離課税の株式やFX(先物取引に係る雑所得等)とも通算できません。
- 翌年への繰越もない。FXには損失を翌年以後3年間繰り越せる制度がありますが(タックスアンサーNo.1521)、暗号資産の証拠金取引はその申告分離課税の特例から除かれているため(FAQ 2-12)、この繰越は使えません。
| ケース | 相殺・繰越 | 根拠 |
|---|---|---|
| 仮想通貨の損失 × 給与所得 | できない | FAQ 2-11・所得税法第69条 |
| ある銘柄・取引所の損失 × 別の銘柄・取引所(国内・海外・DEX)の利益(同じ年) | できる | どちらも原則として雑所得(総合課税)(FAQ 2-2・2-12)。雑所得は年間の総収入金額から必要経費を引いて計算 |
| 仮想通貨の損失 × 副業・公的年金などの雑所得 | 差し引かれる計算(条文の読み) | 雑所得の金額は(1)公的年金等(2)業務に係るもの(3)その他の合計額(No.1500・所得税法第35条第2項) |
| 仮想通貨の損失 × 株式・為替FX・日経225先物の利益 | できない | 申告分離課税の別枠(損失は他の「先物取引に係る雑所得等」とだけ通算できる、No.1521) |
| 今年の損失を来年以後の利益へ(現行法) | できない | 所得税法の繰越控除(純損失)は不動産・事業・山林・譲渡所得の損失が対象で、雑所得の損失は繰り越せない(所得税法第2条・第70条) |
| 改正後:国内登録業者での特定暗号資産の損失 | 翌年以後3年繰越(要件あり・開始日未定) | 所得税法等改正法(新措法38の3) |
| 改正後:DEX・海外取引所での損失 | 繰越の対象外と読める | 対象は国内登録業者への特定暗号資産の譲渡等のみ(DEX・海外業者での取引は総合課税のまま=条文の読み) |
出典:国税庁FAQ(令和7年12月最終改訂)2-2・2-11・2-12、タックスアンサーNo.1500・No.1521・No.2250、所得税法第2条・第35条・第69条・第70条(e-Gov法令検索)、財務省「所得税法等の一部を改正する法律」。「条文の読み」の行は、国税庁が仮想通貨について直接書いた文ではなく、法令の計算方法から導いた整理です。
実務上の意味は大きく、年をまたいだ損益の平準化ができないということです。損益は確定した年の所得になるため、決済が12月か1月かでその年の所得が変わります。ただし総平均法では、売った直後に同じ銘柄を買い戻すとその購入も年間の平均単価に入り、確定する損失が売却時の含み損より小さくなることがあります。税金だけを理由に売買すると、値動きと手数料のリスクを負う点にも注意してください。
損失だけの年に確定申告は必要か
多くの人にとって答えは「仮想通貨の損失のためだけに申告する必要はない」です。現行法では雑所得の損失を繰り越す制度がないので、申告しても損失は翌年に残りません。
| あなたの状況 | 申告 | 根拠・注意 |
|---|---|---|
| 会社員(給与1か所・年末調整あり・給与2,000万円以下)で、ほかに所得がない | 所得税の確定申告は不要(仮想通貨の所得はゼロ以下) | No.1900:給与以外の所得の合計が20万円を超える場合に申告が必要 |
| 同じ条件で、副業の雑所得もある | 副業と仮想通貨を合わせた雑所得で判断 | 仮想通貨の損失を差し引いた雑所得の合計が20万円以下かどうか(条文の読み。税務署で確認を) |
| 医療費控除などで申告する(還付申告) | 申告する(仮想通貨の損失は給与から引けないので還付額は増えない) | 還付申告は翌年1月1日から5年間提出できる(No.2030) |
| 収入300万円超・帳簿保存(事業所得に当たる規模) | 事業所得なら損益通算の対象になり得る | FAQ 2-2・2-11。区分は個別判断なので税理士に確認 |
損失の年でも取引履歴は保存しておきましょう。総平均法・移動平均法では前年末の保有数量と金額が翌年の計算の出発点になり、損失の年の記録が欠けると、利益が出た年の計算ができなくなります。
ロスカット(清算)された時の損益の計算
強制ロスカット(清算)も決済なので、清算で約定した時点で損失が確定し、その年の雑所得の損失になります。国税庁は法人向けFAQ 3-1-12で「いわゆる暗号資産FX取引や暗号資産先物取引は、暗号資産信用取引ではなくデリバティブ取引に該当します」と書き分けており、先物・無期限先物の損益の時期はFAQに直接の記載がありませんが、反対売買で損益が確定する点は同じと考えるのが一般的です。
確定した損失 =(清算価格 − 建値)× 数量 ×(ロングは+1、ショートは−1)− 新規・決済の手数料 ± ファンディングの受払い − 清算手数料(ある取引所のみ)
ハイパーリキッドの公式ドキュメントでは、清算(ロスカット)時の清算手数料(クリアランスフィー)はなしと説明されています。ただし板で清算しきれず、口座の証拠金が維持証拠金の3分の2を下回るとバックストップ清算になり、バックストップ清算では、ポジションと証拠金が清算用ボールトに移り、維持証拠金は戻らないため、損失は預けていた証拠金に近くなります。
計算例(説明用の仮の数字):ハイパーリキッドでBTCを0.1 BTC、建値100,000 USDCでロング(証拠金1,000 USDC、分離マージン)し、91,000 USDCで清算された場合。
- 価格差の損失:(91,000 − 100,000)× 0.1 = ▲900.00 USDC
- 新規・決済の手数料(テイカー0.045%):4.50 USDC + 4.10 USDC(実際の額は約定履歴のFee欄で確認)
- 保有中に支払ったファンディング:6.00 USDC(仮定)
- 確定した損失:▲914.60 USDC → 決済日のレートが仮に1 USDC=150円なら 約137,190円の損失
計算書に入れるときは、証拠金取引の差益は「収入金額」、差損は「必要経費」の欄(信用・証拠金)に入れます(FAQ 2-8の入力例)。清算価格は建てる前に清算価格(ロスカット価格)の計算ツールで確認できます。
改正後の損失繰越3年:対象は国内登録業者での特定暗号資産だけ
令和8年度改正(15章)では、国内の登録業者に対する特定暗号資産の譲渡の損失を、翌年以後3年間繰り越せるようになります。要件は新しい租税特別措置法第38条の3第3項にあり、損失が出た年に明細書付きの確定申告書を提出し、その後も連続して確定申告書を提出し、控除を受ける年の申告書にも明細書を添付することが条件です。同条第5項では、確定申告の義務がない人も、繰越のために損失の申告書を提出できるとされています。損失の年に申告しなかった損失は繰り越せないと読めます。
- DEX・海外取引所での損失:対象は国内登録業者への特定暗号資産の譲渡等のみ(DEX・海外業者での取引は総合課税のまま=条文の読み)。ハイパーリキッドなどDEXの損失は改正後も総合課税の雑所得のままで、繰り越せないと読めます。
- 分離課税の損失でDEXの利益は消せない:新措法38の2第1項は、特定暗号資産に係る譲渡所得等の損失は、他の所得との関係では生じなかったものとみなされるとしています。
- 適用開始日より前の損失:20%の分離課税と損失の繰越控除は、適用開始日以後に行う特定暗号資産の譲渡等から適用(大綱 注1)。開始前の年の損失を持ち込む規定は大綱にありません。
6. 無期限先物(証拠金取引)と株式・金パーペチュアルの扱い
DEXの無期限先物は、USDCなどを証拠金にしてレバレッジをかけ、決済時に差額だけを受け渡す取引です。国税庁FAQで最も近いのは次の2つの問です。
- FAQ 2-12(暗号資産の証拠金取引):「暗号資産の証拠金取引による所得については、租税特別措置法に規定する申告分離課税(先物取引に係る雑所得等の課税の特例)の適用はありませんので、総合課税により申告していただくことになります」。FXは金融商品先物取引等として申告分離課税になるが、暗号資産の証拠金取引は同じく金融商品先物取引等に該当するものの、措置法の規定で分離課税の対象から除かれている、と説明されています。
- FAQ 2-13(暗号資産の信用取引):所得金額は「売付け価額」と「買付け価額」の差額で、譲渡原価は個別法。例として、9月1日に1BTCを100万円で売り付け、9月24日に80万円で買い付けて決済すると所得は20万円。所得は決済の日の属する年分とされています。
FAQは海外DEXの無期限先物を名指しはしていませんが、損益の考え方は「建てた価格と決済した価格の差」で、ハイパーリキッドの約定履歴にある確定損益(Closed PNL)がそれにあたります。部分決済ならその都度、強制決済(ロスカット)も決済として損益が確定します。建てただけ・含み益のままの段階では損益は確定しておらず、年をまたいだポジションは決済した年の所得です(2026年12月に建てて2027年1月に決済したら2027年分)。FAQ 2-13は暗号資産を借りて売買する「信用取引」の問で、法人向けのFAQ 3-1-12はいわゆる暗号資産FX取引や暗号資産先物取引は、暗号資産信用取引ではなくデリバティブ取引に該当すると書き分けているため、無期限先物はこの問の直接の対象ではありませんが、反対売買で損益が確定する点は同じと整理されています。税理士の解説では、DEXのパーペチュアルを「差金決済の先物取引(FXに近い取引)」と捉えたうえで、登録業者を通じていないため雑所得・総合課税のまま、と整理するものが多く見られます。
株式・金・指数のパーペチュアル(HIP-3)
ハイパーリキッドでは、trade.xyzのように米国株や金などに連動するパーペチュアル(HIP-3)も取引できます。「国内なら株も金も約20%の分離課税だから同じでは」と考えがちですが、国内の株価指数先物やFXが分離課税になるのは、取引所での取引(市場デリバティブ)か、登録された第一種金融商品取引業者などを相手にした取引(店頭デリバティブ)だからです。タックスアンサーNo.1521は、どちらにも該当しない取引の差金決済による損益は、一般的に雑所得として総合課税で、雑所得の範囲内でしか通算できないとしています。海外DEXのUSDC建てパーペチュアルはこれにあたると考えるのが自然で、原資産が株式や金でも20%の分離課税にはなりません。
早見表:国内の暗号資産FX・海外取引所の先物・Perp DEX・為替FX
「仮想通貨FX」「暗号資産CFD」「先物」「無期限先物(パーペチュアル)」は呼び方が違うだけで、どれも証拠金を預けてレバレッジをかけ、決済時に差額をやり取りする取引です。税金の区分を決めるのは商品の名前ではなく、原資産が暗号資産かどうかと、どこで取引したかです。
| 取引 | 所得区分・課税方式 | 税率 | 損失の繰越 | 年間取引報告書 | 出典 |
|---|---|---|---|---|---|
| 国内の暗号資産FX・CFD(証拠金取引) | 原則として雑所得(総合課税) | 所得税5%〜45%+住民税10% | なし | あり(証拠金取引の損益合計も記載) | FAQ 2-12・2-9・2-11 |
| 海外取引所の先物・無期限先物 | 原則として雑所得(総合課税) | 同上 | なし | なし(履歴から自分で計算) | FAQ 2-12・2-7 |
| Perp DEX(ハイパーリキッドなど) | 原則として雑所得(総合課税)と考えるのが一般的 | 同上 | なし | なし(CSVなどで自分で計算) | FAQに個別の記載なし。No.1521・FAQ 2-12 |
| (参考)為替FX・取引所の先物(日経225先物など) | 先物取引に係る雑所得等(申告分離課税) | 所得税15%+住民税5%(+復興特別所得税) | 翌年以後3年 | 業者の取引報告書あり | タックスアンサー No.1521 |
| (改正後)国内登録業者での特定暗号資産デリバティブ | 先物取引に係る雑所得等に追加 | 20%(所得税15%・住民税5%、+復興特別所得税) | 繰越控除の対象に追加 | あり(国内業者の年間取引報告書) | 所得税法等改正法 要綱(22)。開始日は未確定 |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)、タックスアンサーNo.1521・No.2260、財務省「所得税法等の一部を改正する法律案要綱」。復興特別所得税は2026年分で所得税額の2.1%です。CMEのビットコイン先物のような海外の取引所先物も、国内の市場デリバティブ・店頭デリバティブに当たらないため一般的に雑所得・総合課税です。
同じ「FX」でも、為替FXは20%の分離課税、仮想通貨FXは総合課税で、損益通算の枠も別です。為替FXの利益と仮想通貨FXの損失を相殺することはできません。国内取引所の暗号資産FXは個人のレバレッジが最大2倍に制限されていますが、税金の扱いは海外の高倍率の先物と変わりません(規制の違いは国内のレバレッジ規制とDEXの比較)。
7. 手数料とファンディングレートの扱い
手数料:必要経費(FAQ 2-3)
FAQ 2-3は、暗号資産の売却による所得の必要経費として「その暗号資産の譲渡原価」「売却の際に支払った手数料」を挙げ、さらにネット回線料やパソコン代も「売却のために直接必要な支出であると認められる部分」に限って必要経費にできるとしています(パソコンなど一定額を超える資産は減価償却)。DEXの取引手数料は、ハイパーリキッドなら基本ティアでテイカー0.045%/メイカー0.015%、ライターのStandard口座は0%、アスターの板取引はテイカー0.04%/メイカー0%です。年間200万ドルをテイカーで取引すれば、ハイパーリキッドでは約900ドルの手数料になり、記録から漏らすと税額が増えます。
注意点は二重計上です。ハイパーリキッドのTrade HistoryのCSVには「Fee」と「Closed PNL」の列が別にあり、アプリの説明文は「Closed PNL includes fees and rebates」(確定損益は手数料とリベートを含む、2026年9月27日確認)としています。確定損益からFeeをさらに引くと手数料を二重に差し引くことになるので、アプリで1回の往復取引を見て数字の関係を確かめてから集計してください。Based・Liquidなど外部アプリ経由で取引した場合のビルダー手数料も経費として記録します。
ファンディングレート:FAQに記載なし
ファンディング(資金調達率)は、ロングとショートの間で定期的にやり取りされる支払いで、取引所の収入ではありません。ハイパーリキッドは1時間ごと、ライターは1時間ごと、アスターのBTCは8時間ごとに発生します。国税庁FAQにはファンディングレートを名指しした問答がありません。
参考になるのはFAQ 2-13の注記で、暗号資産信用取引では、売付けを行う者が受け取る金利は売付け価額に含め、支払う品貸料は売付け価額から控除する、といった形で金利等を損益に反映させています。ただしこれは信用取引についての記載で、無期限先物のファンディングにそのまま当てはまるとは書かれていません。
公的機関ではないものの、文書で示された扱いとして参考になるのが証券会社の案内です。SBI証券は暗号資産CFDの決済損益・価格調整額・金利調整額・ファンディングレートを雑所得・総合課税と案内しています(国内の登録業者を相手にした暗号資産CFDの話で、同社のページにも「税務署の見解により取扱いが異なる場合があります」とあり、国税庁の見解ではありません)。
税理士や税務ソフトの解説で見られる扱いは、主に次の2つです(いずれも見解であって公式の取扱いではありません)。
- 発生のたびに認識する:受け取ったファンディングはその時点の収入、支払ったファンディングはその時点の必要経費とする。ポジションを決済していなくても、受払いが確定した年分に計上する考え方です。
- ポジションの損益に含める:決済時の確定損益にファンディングを加減して、ポジション単位で計算する。
例:2026年12月にBTCのロングを建て、12月中にファンディングを2万円分支払い、2027年1月に30万円の利益で決済した場合、発生時に計上する扱いなら2026年分は経費2万円・2027年分は30万円、ポジションの損益に含める扱いなら2027年分に28万円です(仮の数字)。
どちらの扱いでも、雑所得の中で合算されるので年間の所得額が大きく変わることは少ないものの、年をまたいで保有したポジションでは計上する年が変わります。どの扱いになっても対応できるよう、ファンディングは約定履歴とは別の台帳で保存しておくのが確実です。ハイパーリキッドではFunding Historyが別のCSVで出せ、ポジションを持ち続けると1銘柄につき1日24行になります。仕組みはファンディングレート解説をどうぞ。
8. HYPEのエアドロップ・ステーキング・HLP・DeFiの税金
ステーキング報酬は、売らなくても受け取った時点の時価で所得になります(国税庁FAQ 1-7、原則として雑所得)。DEXでのスワップ(暗号資産同士の交換)も交換した時点で課税です(FAQ 1-3)。一方、エアドロップ・LP(流動性提供)・HLPなどのVault・USDCのレンディングは、国税庁FAQに記載がありません(国税庁FAQにエアドロップ・流動性提供(LP)・DeFiを名指しした問はない、令和7年12月最終改訂版)。ケースごとの課税タイミング・取得価額・所得区分を並べると次のとおりです。
| ケース | 課税タイミング | 取得価額(評価額) | 所得区分 | 根拠 |
|---|---|---|---|---|
| ステーキング報酬(HYPE・LITなど) | 報酬を受け取った時 | 受け取った時の時価 | 雑所得(原則) | FAQ 1-7 |
| レンディング(暗号資産で利息を受け取る) | 利息を受け取った時 | 受け取った時の時価 | 雑所得(原則) | FAQ 1-7 |
| USDCのレンディング(Hyperliquid Earnなど) | 利息を受け取った時と考えるのが一般的 | 受け取った時の円換算額 | 雑所得と考えるのが一般的 | FAQに記載なし(USDCは電子決済手段で、FAQ 1-7は「暗号資産を取得した場合」の問) |
| エアドロップ(受け取った時に取引相場がある) | 受け取った時とする考え方が一般的 | 受け取った時の時価 | 雑所得とする解説が多い(一時所得とする見解もある) | FAQに記載なし(FAQ 1-5・1-7を手がかりにした整理) |
| エアドロップ(取引相場がない・勝手に届いたトークン) | 売却・使用した時 | 0円 | 売却した時に雑所得 | FAQに記載なし(FAQ 1-6の分裂と同じ考え方) |
| DEXでのスワップ(暗号資産同士の交換) | 交換した時 | 受け取った暗号資産の時価が新しい取得価額 | 雑所得(原則) | FAQ 1-3(DEXかどうかを問わない書き方) |
| LP(流動性提供) | 見解が分かれる(預け入れ時を交換とみるか、引き出し時か) | 考え方による | 雑所得と考えるのが一般的 | FAQに記載なし |
| HLP・Vault(USDCを預ける) | 引き出した時に差額を損益とする考え方がある | 預け入れたUSDCの円換算額 | 雑所得と考えるのが一般的 | FAQに記載なし |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)1-3・1-5・1-6・1-7。「エアドロップ」「流動性」「DeFi」を扱った問はありません(2026年9月29日に全文を確認)。「一般的な考え方」は税理士・税計算ツール各社の解説に多い整理で、国税庁の見解ではありません。
FAQに記載がある3つ(ステーキング・暗号資産のレンディング・スワップ)は迷う余地がほとんどありません。記載がないケースは、受け取った時点で課税するか、売った時点まで待つかで計算が変わりますが、どちらの考え方でも受け取った時点の記録がなければ計算できません。まず記録を残し、金額が大きければ税理士に相談するのが基本の順番です。
HYPEのステーキング報酬の計算例(3回受け取って、年末に売った場合)
ハイパーリキッドのHYPEステーキングは報酬は毎分発生し、毎日支払われ、自動で再ステーキング(複利)される仕組みで、自分で何もしなくても毎日少しずつHYPEを受け取っていることになります。その1回ごとに「受け取った数量 × その時点の時価」が所得で、その時価がそのHYPEの取得価額になります。2026年10月19日時点のアクティブなバリデーターの予想APRは2.12%〜2.23%でした(HYPEステーキングの解説)。
前提(数量と価格はすべて説明用の仮定):年初に100 HYPEを1 HYPE=10,000円で購入してステーキング。報酬は3回にまとめ(3月31日 12,000円・6月30日 15,000円・9月30日 9,000円の時価で各0.5 HYPE)、12月に1.5 HYPEを1 HYPE=11,000円で売却。評価方法は総平均法。
- 受け取った時の所得(FAQ 1-7):6,000円+7,500円+4,500円=18,000円(1.5 HYPE)
- 平均単価:(1,000,000円+18,000円)÷ 101.5 HYPE ≒ 10,029.56円
- 売却による所得:16,500円 − 15,044円 = 1,456円
- この年の雑所得:18,000円 + 1,456円 = 19,456円
- 報酬分だけを切り出して原価にはできません。総平均法でも移動平均法でも、報酬のHYPEは自分で買ったHYPEと合わせて平均単価を計算します(FAQ 2-4・2-5。総平均法または移動平均法(届出がなければ総平均法))。
- 受け取った後に値下がりしても、受取時の所得は減りません。その後の値動きは売った時の損益に反映され、損失は同じ年の雑所得の中でしか相殺できません(損失は給与など他の所得と通算できない)。
- ステーキングの解除には7日かかります。年末に売って納税資金を用意するなら、早めに動かす必要があります。報酬の受取時刻と数量は Staking 画面の「Staking Reward History」で確認できます。
ステーキング報酬は給与などと合算した総合課税なので、本業の所得が多い人ほど手取りの利回りが下がります。所得税の速算表の区分ごとに、所得税・復興特別所得税(所得税額の2.1%)・住民税10%を合わせた限界税率と、予想APRから残る利回りは次のとおりです(HYPE自体の値動きは含みません)。
| 課税所得(給与など+雑所得) | 所得税率 | 限界税率 | 税引後APR |
|---|---|---|---|
| 195万円未満 | 5% | 15.1% | 1.80%〜1.89% |
| 195万円〜330万円未満 | 10% | 20.2% | 1.69%〜1.78% |
| 330万円〜695万円未満 | 20% | 30.4% | 1.48%〜1.55% |
| 695万円〜900万円未満 | 23% | 33.5% | 1.41%〜1.48% |
| 900万円〜1,800万円未満 | 33% | 43.7% | 1.19%〜1.26% |
| 1,800万円〜4,000万円未満 | 40% | 50.8% | 1.04%〜1.10% |
| 4,000万円以上 | 45% | 55.9% | 0.93%〜0.98% |
エアドロップ(HYPE・ASTER・LIT)の課税タイミング
国税庁FAQにエアドロップを名指しした問はないため、FAQ 1-5(取得価額は購入なら対価+手数料、交換・マイニングなど購入以外なら取得時点の時価)、1-6(分裂(分岐)で得た暗号資産は、取得時には所得が生じず、売却・使用した時に所得が生じ、取得価額は0円)、1-7(ステーキング等は取得時の時価が収入)を手がかりに、「受け取った時に取引相場があればその時価で所得。取引相場がなければ取得価額0円で、売った時に課税」と整理するのが一般的です。所得区分は雑所得とする解説が多い一方、一時所得とする見解もあります(国税庁の「NFTに関する税務上の取扱いについて(FAQ)」問7とタックスアンサー No.1525-2 は、無償や臨時・偶発的に取得したトークンを一時所得としていますが、エアドロップを名指ししたものではありません)。取引量に応じて配られたポイント型のエアドロップをどう区分するかは税理士に確認してください。
「受け取った時の時価」はいつの価格か。ハイパーリキッドのHYPEは2024年11月29日のジェネシスで94,019のユーザーアドレスに配布されました(エアドロップ解説)。その日のHYPE/USDCは始値2ドル・終値6.25ドルで1日に約3.1倍になっており、配布量の中央値64.42 HYPEで計算すると始値なら128.84ドル、終値なら402.75ドルです。どの時点の価格を使うかで所得が約3.1倍違うので、受け取った時刻と価格の出所を記録し、ドル建ての価格はその日のドル円レートで円に換算します。ASTERのように自分で請求(claim)して受け取る形式では、割り当てが確定した日と受け取った日がずれるので、両方の日時と価格を残しておきましょう(アスターの請求期間は2025年9月17日〜10月17日)。
HLP・Vault・USDCレンディング(Earn)・スワップ・LP
- HLP・ユーザーVault:FAQに記載はありません。預けた USDC の持ち分の価値が運用成績で増減し、損益は引き出した時に初めて手元に届きます(ユーザーVaultは引き出し時にリーダーの成功報酬として利益の10%が差し引かれ、HLPは成功報酬なし。ロックはHLP 4日・ユーザーVault 1日)。引き出した時に「引き出したUSDC − 預けたUSDC」を円換算して損益とする考え方があり、預け入れ・引き出しの日時と金額をすべて記録してください。入出金は API の
userNonFundingLedgerUpdatesでも取得できます(Vault解説)。 - Hyperliquid Earn(USDCの貸し出し):2026年10月22日時点の USDC の供給 APY は3.5%(利用率で変動)。USDC は日本の法律上、暗号資産ではなく電子決済手段(資金決済法第2条第5項が電子決済手段を定義し、第2条第14項第1号が暗号資産の定義から電子決済手段を除いている)で、FAQ 1-7 がそのまま当てはまるかは書かれていません。受け取った利息をその日のレートで円換算した額を収入とするのが一般的な考え方です。
- DEXでのスワップ:日本円に戻していなくても課税されます(FAQ 1-3)。スワップのたびに損益が確定し、受け取ったトークンの取得価額はその時の時価です。売却の際に支払った手数料は必要経費(FAQ 2-3)ので、スワップ手数料やガス代も記録します。
- LP(流動性提供):FAQに記載がなく、預け入れ時を「暗号資産とLPトークンの交換」とみる考え方と、引き出し時にまとめて計算する考え方に分かれます。どちらでも計算できるよう、預け入れ・引き出し時の数量と時価の両方を残してください。
ステーキング報酬やエアドロップを受け取った時の所得は「譲渡等」ではないため、令和8年度税制改正の分離課税の対象ではなく、改正後も総合課税の雑所得のままと読むのが自然です(財務省の大綱・法律案要綱にこれらの所得の記載はありません。15章)。
9. USDC建ての損益と円換算
ハイパーリキッドやライターの損益はUSDC建てで確定します。USDCは日本では暗号資産ではなく電子決済手段として扱われるステーブルコインで、国内ではSBI VCトレードが電子決済手段として取り扱っています。国税庁FAQでも電子決済手段は暗号資産とは別の項目(法人税関係の3-2)で扱われていますが、個人がUSDC建ての損益をどのレートで円換算するかはFAQに明記がありません。
FAQ 2-7は、海外の取引所や個人間取引での価額について「暗号資産取引の履歴及び暗号資産交換業者が公表する取引相場を利用して」確認するよう示しています。実務では、損益が確定した日(決済日)ごとのレートで円換算し、使ったレートの出所を記録しておくのが一般的です。方法を決めたら毎年同じやり方を続け、判断に迷う場合は税理士に確認してください。
また、暗号資産を別の暗号資産に交換すると、交換の時点で損益が生じます(FAQ 1-3:暗号資産同士の交換)。入金前にETHやBTCをUSDCに替えた場合も、ETHやBTCを手放した時点の価額と取得価額の差を記録しておきましょう(USDCは電子決済手段なので「暗号資産同士の交換」そのものではありませんが、FAQにこの交換を名指しした個人向けの問はないため、扱いに迷う場合は税理士に確認してください)。日本円から始める場合、国内取引所で購入→ウォレットへ送金→DEXへ入金という流れになるため、どこで交換が発生したかを記録しておきましょう。各ステップの手順は日本からDEXを使う完全ガイドにまとめています。
10. 総平均法と移動平均法:現物を持つ人の計算方法
無期限先物の損益は差額で決まりますが、BTCやETH、HYPEなどの現物を売買・交換した場合は、売った分の取得価額(譲渡原価)を計算する必要があります。FAQ 2-4によると、方法は総平均法か移動平均法のいずれかで、暗号資産の種類(銘柄)ごとに選びます。
- 総平均法:年初の保有分とその年に取得した分の合計額を合計数量で割った単価を、年末の1単位あたりの取得価額とする方法。年に1回の計算で済みます。
- 移動平均法:取得のたびに、その時点の保有分の簿価の合計を保有数量で割って平均単価を更新する方法。取引のたびに計算が必要です。
FAQ 2-4の設例(年間で6.5BTCを合計4,037,800円で購入し、5BTCを売却、年末に1.5BTC保有)では、譲渡原価は総平均法で3,106,000円、移動平均法で3,080,200円と、方法によって差が出ます。
FAQ 2-5によると、初めて暗号資産を取得した年(または別の種類を取得した年)の確定申告期限までに「所得税の暗号資産の評価方法の届出書」を税務署に出すことで方法を選べ、届出がなければ総平均法になります。国税庁のサイトには計算用の国税庁「暗号資産の計算書」(移動平均法用・総平均法用のExcel)も掲載されています(DEX・USDC建て取引の入れ方は暗号資産の計算書への入力)。エアドロップやステーキングで得たHYPEも、取得時の時価を取得価額としてこの計算に含めます。
11. 損益計算の準備:取引履歴CSVの出し方(ハイパーリキッド・ライター・アスター)
ハイパーリキッド(2026年9月29日にアプリで確認)
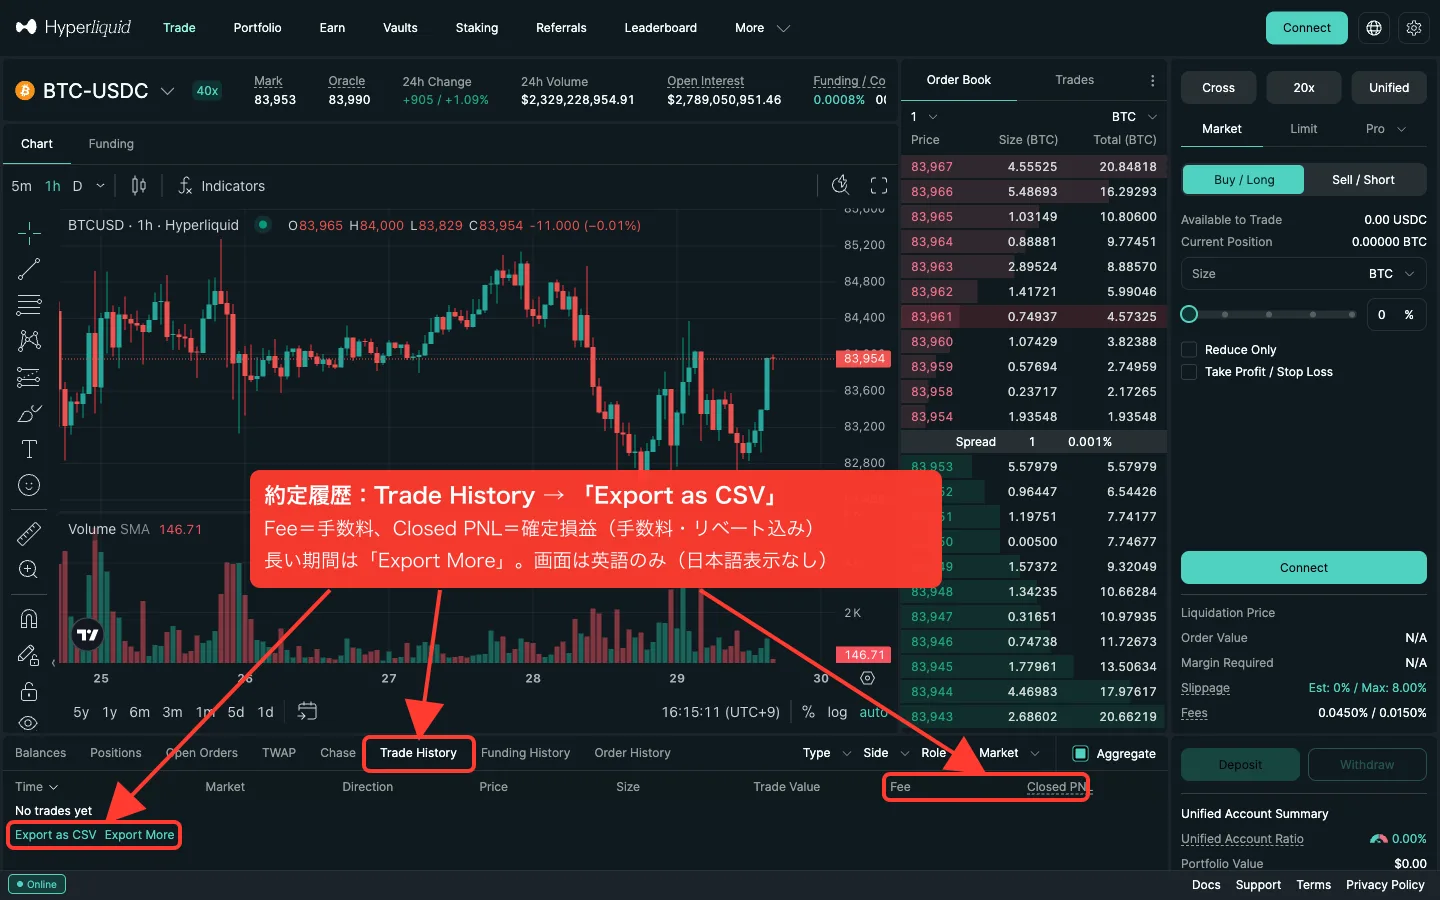
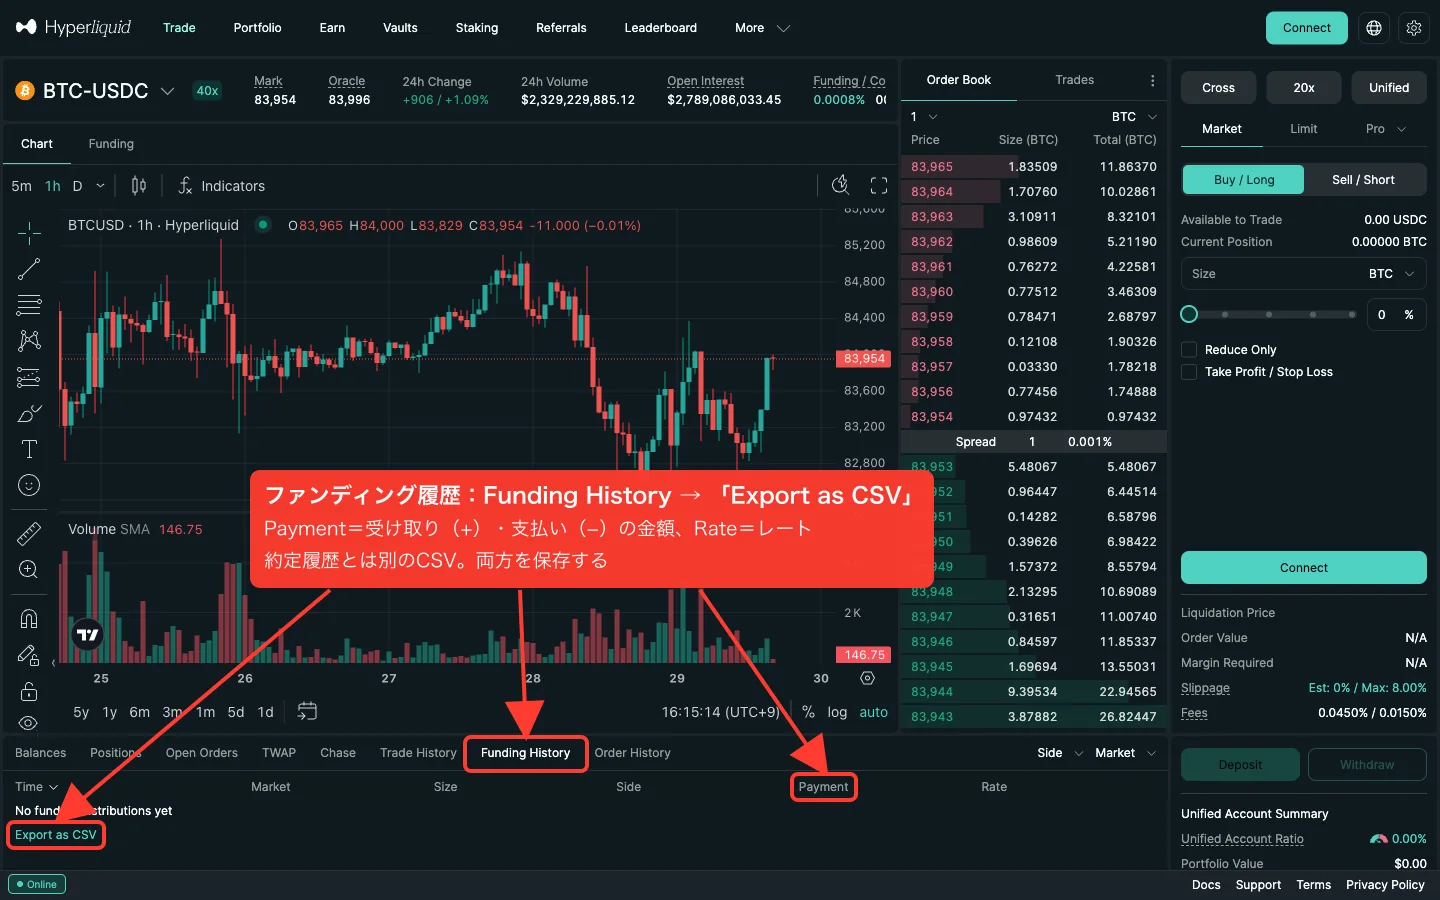
ハイパーリキッドのアプリは英語・フランス語・簡体字中国語・韓国語・スペイン語(日本語なし)で、画面もCSVの列名も英語です。下の画像は英語の実際の画面に日本語の説明を付けたものです。Trade History・Funding Historyの各タブに「Export as CSV」(Trade Historyは「Export More」も)が、ウォレットを接続していない状態でも表示されます(出力されるのは接続したアドレスの履歴)。
- 約定履歴:取引画面のチャート下にある「Trade History」タブ →「Export as CSV」。列は Time(日時)、Market(銘柄)、Direction(方向)、Price(価格)、Size(数量)、Trade Value(約定金額)、Fee(手数料)、Closed PNL(確定損益)。長い期間用に「Export More」も表示されます。
- ファンディング履歴:「Funding History」タブ →「Export as CSV」。列は Time、Market、Size、Side、Payment(支払・受取額)、Rate(レート)。
- 入出金:入金元チェーン(Arbitrumなど)のトランザクションハッシュを保存。APIの
userNonFundingLedgerUpdatesで入金・送金・出金の履歴も取得できます。
API利用時の落とし穴。公式ドキュメントによると、userFillsByTime は1回2,000件までで、取得できるのは直近10,000件の約定だけです。ボットやスキャルピングで取引回数が多い人は、確定申告の時期に古い約定が取れなくなっている可能性があるので、月1回などの定期保存が必須です。サブアカウントやVaultは別アドレスなので、それぞれ出力します。
ハイパーリキッドのCSVの各列と2,000件の上限
| 列 | 内容 | 損益計算での使い方 |
|---|---|---|
| Time | 約定日時(アプリはブラウザの現地時刻、APIはUTCのミリ秒) | 円換算レートを引く日付 |
| Market | 銘柄(例:BTC、HYPE/USDC、HIP-3 は xyz:XYZ100 のように接頭辞付き) | 銘柄別の集計 |
| Direction | Open Long/Close Long/Open Short/Close Short、現物は Buy/Sell。清算は「Market Order Liquidation: Close Long」など | 新規か決済か、清算かの判定 |
| Price / Size | 約定価格と数量 | 平均取得単価の確認 |
| Trade Value | 約定代金(USDC) | 手数料の計算根拠 |
| Fee | その約定の手数料(外部アプリ経由ならビルダー手数料込み) | 参考(Closed PNL に含まれる) |
| Closed PNL | 新規約定は手数料のみ(マイナス)、決済約定は決済分の値幅損益+手数料 | 実現損益の合計に使う |
公式ドキュメントでは、決済約定の Closed PNL は「手数料+方向×(約定価格−平均建値)×決済数量」と定義されています。取引の多いアカウントでは Trade History の表示が「1-25 of 2,000」になり、CSV に入るのは直近2,000件だけです(上限にかかるとアプリに「Export to CSV was truncated」と表示)。隣の Export More は公式ドキュメントの Historical data ページへのリンクで、外部のエクスポーター(trade-export.hypedexer.com、アドレス入力のみで秘密鍵は不要)と S3 の生データが案内されています。ウォレットを接続しなくても、app.hyperliquid.xyz/tradeHistory/ や /fundingHistory/ の後ろにアドレスを付ければ同じ表と Export as CSV が表示されます(2026年9月25日確認)。
APIで全履歴を取る(ページングの手順)
履歴は https://api.hyperliquid.xyz/info への POST で、APIキーも署名も不要です。約定は userFillsByTime、Funding は userFunding、入金・出金・振替は userNonFundingLedgerUpdates で取得します。リクエストの例:{"type": "userFillsByTime", "user": "0xあなたのアドレス", "startTime": 1756684800000}
- 集計期間の開始時刻(ミリ秒)を
startTimeにしてリクエストします。 - 2,000件返ってきたら、最後の約定の
timeを次のstartTimeにして再度リクエストします。 - 同じミリ秒の約定は次のページにも入るので、
tidで重複を除きます。 - 2,000件未満のページが返ってきたら終了。Funding や入出金も同じ要領で、ページが短くなるまで繰り返します。
ドキュメント上、遡れるのは直近10,000件までなので、前回の出力から10,000件を超える前に保存します。API(エージェント)ウォレットのアドレスで問い合わせると結果は空になるので、メインアカウントかサブアカウントのアドレスを使ってください。現物は @107(HYPE/USDC)のように番号で返ります。APIの使い方とレート制限はハイパーリキッドAPIガイドで解説しています。
ライター・アスター(日本語表示あり)
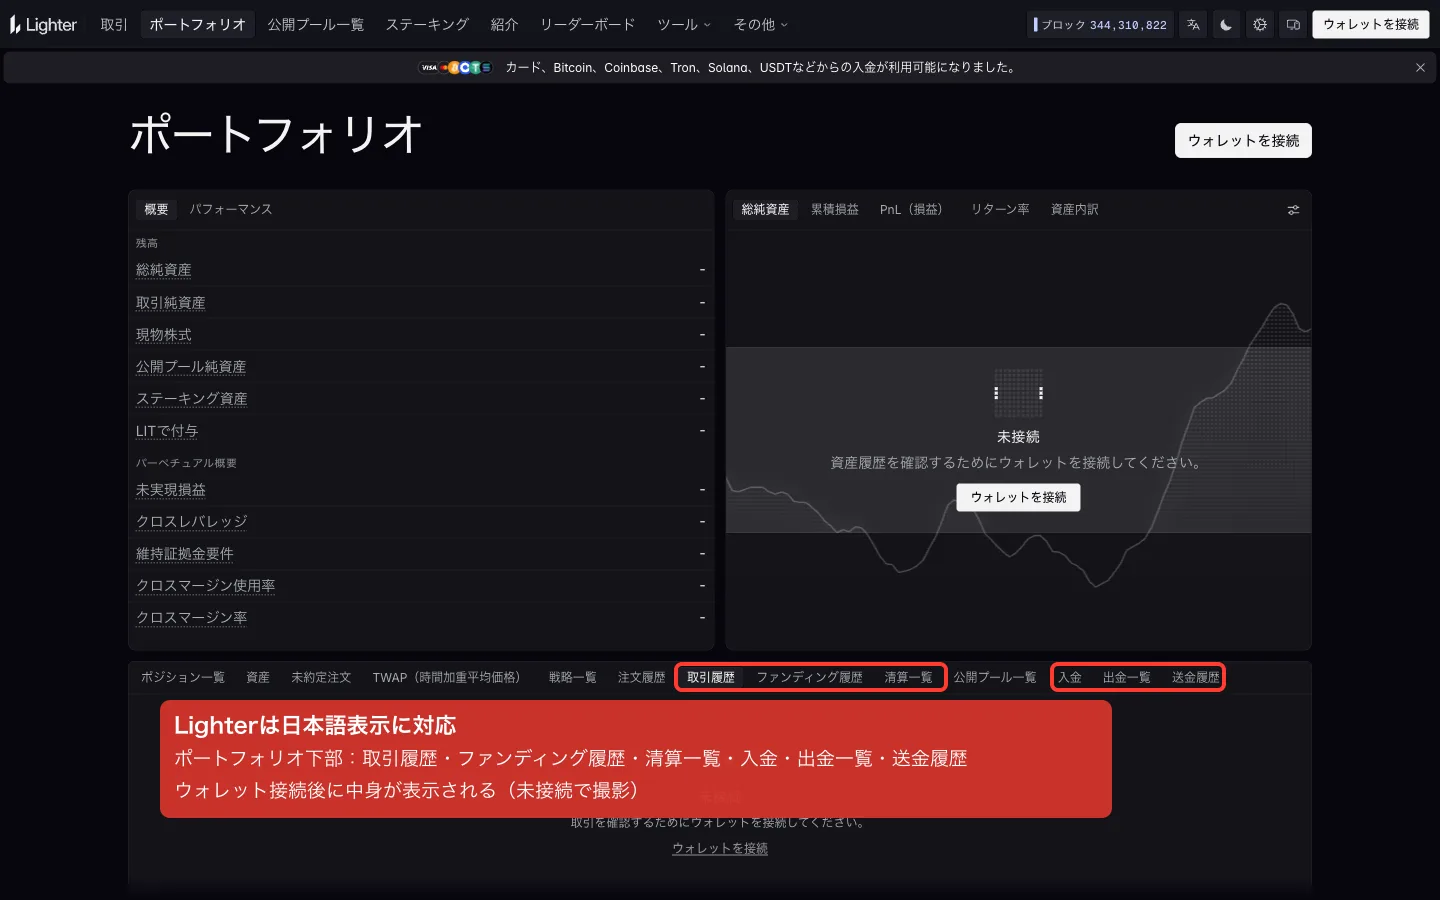
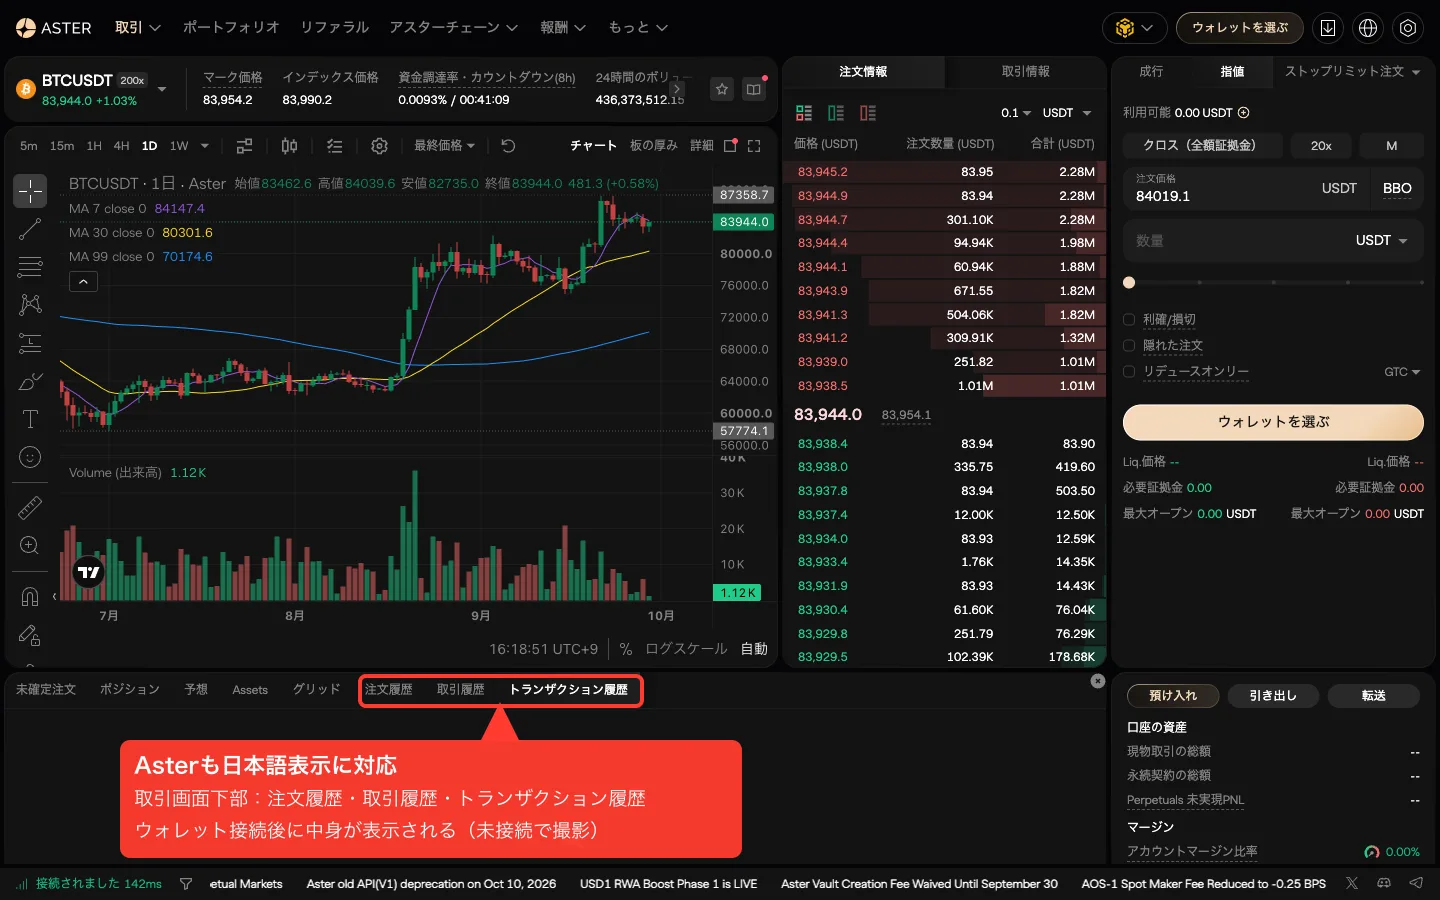
ライターとアスターは日本語で表示できます(ライター:Webアプリの言語メニューに日本語あり/アスター:日本語表示あり(/ja))。履歴の場所は次のとおりです(2026年9月29日、ウォレット未接続で確認)。
- ライター:ポートフォリオ画面に取引履歴・ファンディング履歴・清算一覧・入金・出金一覧・送金履歴のタブがあります。清算(ロスカット)や入出金・送金も別タブなので、約定だけでなくすべて保存します。
- アスター:取引画面下部に注文履歴・取引履歴・トランザクション履歴のタブがあります。
どちらも、ウォレット未接続の画面ではCSVのダウンロードボタンは表示されませんでした(接続後に出力機能があるかは各自の画面で確認してください)。出力機能がない場合は、APIで取得するか(ライターはdocs.lighter.xyzにAPIの説明、アスターはBinance形式の先物API)、読み取り専用の権限で同期できる損益計算ツールを使います(Koinlyはライターがアドレス+読み取り専用トークンでAPI同期、アスターがアドレス+読み取り専用APIウォレットでAPI同期)。ライターのStandard口座は手数料0%なので手数料の行はほぼ出ませんが、損益とファンディングの記録は同じように必要です。
まとめるときの列(台帳の形)
| 列 | 理由 |
|---|---|
| 日時(UTCと日本時間) | 年末年始の取引がどちらの年分になるかを正しく判定するため |
| 取引所・アカウント | サブアカウントやVault、取引所ごとの集計 |
| 銘柄・方向・数量・価格 | ポジションの再現 |
| 手数料(通貨も) | 必要経費 |
| 確定損益 | 決済ごとの所得 |
| ファンディング | 別台帳で1回ごとに |
| エアドロップ・ステーキング報酬 | 受取時の時価(取得価額にもなる) |
| 円換算レートと出所 | 申告は円。方法を毎年そろえる |
| 入出金のハッシュ | 「売却ではなく移転」の証明 |
時刻には注意が必要です。CSVや画面の時刻がUTCなのか日本時間なのか(ブラウザの現地時間で表示される画面もあります)を最初に確認してください。UTCの12月31日15時以降は、日本時間ではすでに翌年1月1日です。年末年始の取引を正しい年分に入れるため、日本時間に変換してから集計しましょう。
12. ハイパーリキッドに対応した損益計算ツール(要約)
取引件数が多いと手作業の集計は現実的ではありません。DEXへの対応状況と料金の表は損益計算ツールの対応表と料金にまとめました。各社の公式ページによる要点は次のとおりです(クリプタクトは2026年10月26日、ほかは2026年9月29日確認)。当サイトは各社と提携していません。
| ツール | ハイパーリキッド | ライター・アスター |
|---|---|---|
| クリプタクト | 取引履歴・Funding履歴・ステーキング報酬のCSVのファイルアップロード(全プラン) | LighterとAsterは対応一覧に掲載なし |
| Koinly | ウォレットアドレス(公開鍵)を貼るだけのAPI同期 | ライター:アドレス+読み取り専用トークンでAPI同期/アスター:アドレス+読み取り専用APIウォレットでAPI同期 |
| クリプトリンク | Trade History・Funding HistoryのCSVを取込(個人基本プラン) | 一覧になし(汎用フォーマットで登録) |
| Gtax | 2026年9月27日でサービス終了。2026年10月5日にクリプタクトへ統合(アカウントとデータは自動で引き継ぎ) | |
どのツールを使う場合も、自分で保存したCSVを原本として残し、ツールの集計結果(特にファンディングの区分)と突き合わせるのが安全です。
13. 確定申告の手順:確定申告書等作成コーナーの入力画面
申告が必要かを判定する
給与を1か所から受けていて年末調整が済んでいる会社員は、給与所得・退職所得以外の所得の合計が20万円以下なら所得税の確定申告は不要です(タックスアンサーNo.1900)。判定は必要経費を引いた後の所得金額で行い、他の副業収入などとも合算します。ただし所得税の申告が不要でも住民税の申告は原則必要なので、お住まいの市区町村に確認してください。
手順
- 履歴を集める(11章):全取引所・全アカウントの約定、ファンディング、入出金、エアドロップ・ステーキング報酬。国内取引所を使っていれば年間取引報告書も。
- 円換算する(9章):決済ごとの損益、手数料、ファンディングを円に。
- 年間の雑所得を計算する:総収入金額 − 必要経費。現物の売買がある場合は「暗号資産の計算書(総平均法用・移動平均法用)」で譲渡原価を計算。
- 申告書を作る:国税庁の「確定申告書等作成コーナー」で画面の案内に沿って入力すれば、申告書と必要な付表・明細書が作成され、e-Taxで提出できます(入力画面は下の「作成コーナーでの入力」)。
- 期限までに提出・納付:申告期間は原則として翌年2月16日から3月15日までで、申告と納付の期限は原則その最終日です(タックスアンサーNo.2020)。納付は振替納税、ダイレクト納付、インターネットバンキング、クレジットカード、スマホアプリ、コンビニ、現金などから選べます。
- 記録を保存する:元のCSVは編集せずに保管。後から誤りに気づいたら修正申告または更正の請求で訂正します(FAQ 2-7の注記)。
確定申告書等作成コーナーでの入力(画面つき)
国税庁の確定申告書等作成コーナーは、2026年9月29日時点で令和7年分の画面が公開されています(2026年分の申告には令和8年分の画面を使います)。DEXの利益の入力は、同コーナーのよくある質問「暗号資産の取引に係る収入がある場合」に手順が載っています。
- 作成を始める:トップの「作成開始」から所得税の申告書を作ります。
- 提出方法を選ぶ:e-Tax(マイナンバーカード方式)・e-Tax(ID・パスワード方式)・書面の3つから選びます。ID・パスワード方式は令和9年分の確定申告から利用できなくなる予定です。また、ID・パスワード方式では最初に利用者識別番号と暗証番号の入力を求められます。
- 雑所得を選ぶ:「収入・所得の入力」→「雑所得(業務・その他)」→ 種目「暗号資産」で収入金額と必要経費を入力します。取引の規模が大きく、その年の暗号資産取引の収入金額が300万円を超える場合は、帳簿書類の保存の有無で「業務」に該当するかが変わります(FAQ 2-2、3章)。
- 支払者の欄:よくある質問の入力例では、支払者の氏名又は名称に取引所名(例では「A交換所」)を入れています。DEXについての例示はないので、利用したサービス名を書くかどうか、複数の取引所を「もう1件入力する」で分けるかは、迷ったら税務署に確認してください。
暗号資産の計算書は確定申告書に添付して提出する必要はないとされていますが、計算の根拠(CSV・計算書・円換算レート)は保存しておきます。注意したいのは、よくある質問の入力例が現物の売却(暗号資産の計算書の収入金額計・必要経費計)だという点です。DEXの無期限先物の差金決済の損益を「収入金額」と「必要経費」にどう分けて入れるかは書かれていないので、分け方は税理士か税務署に確認してください。
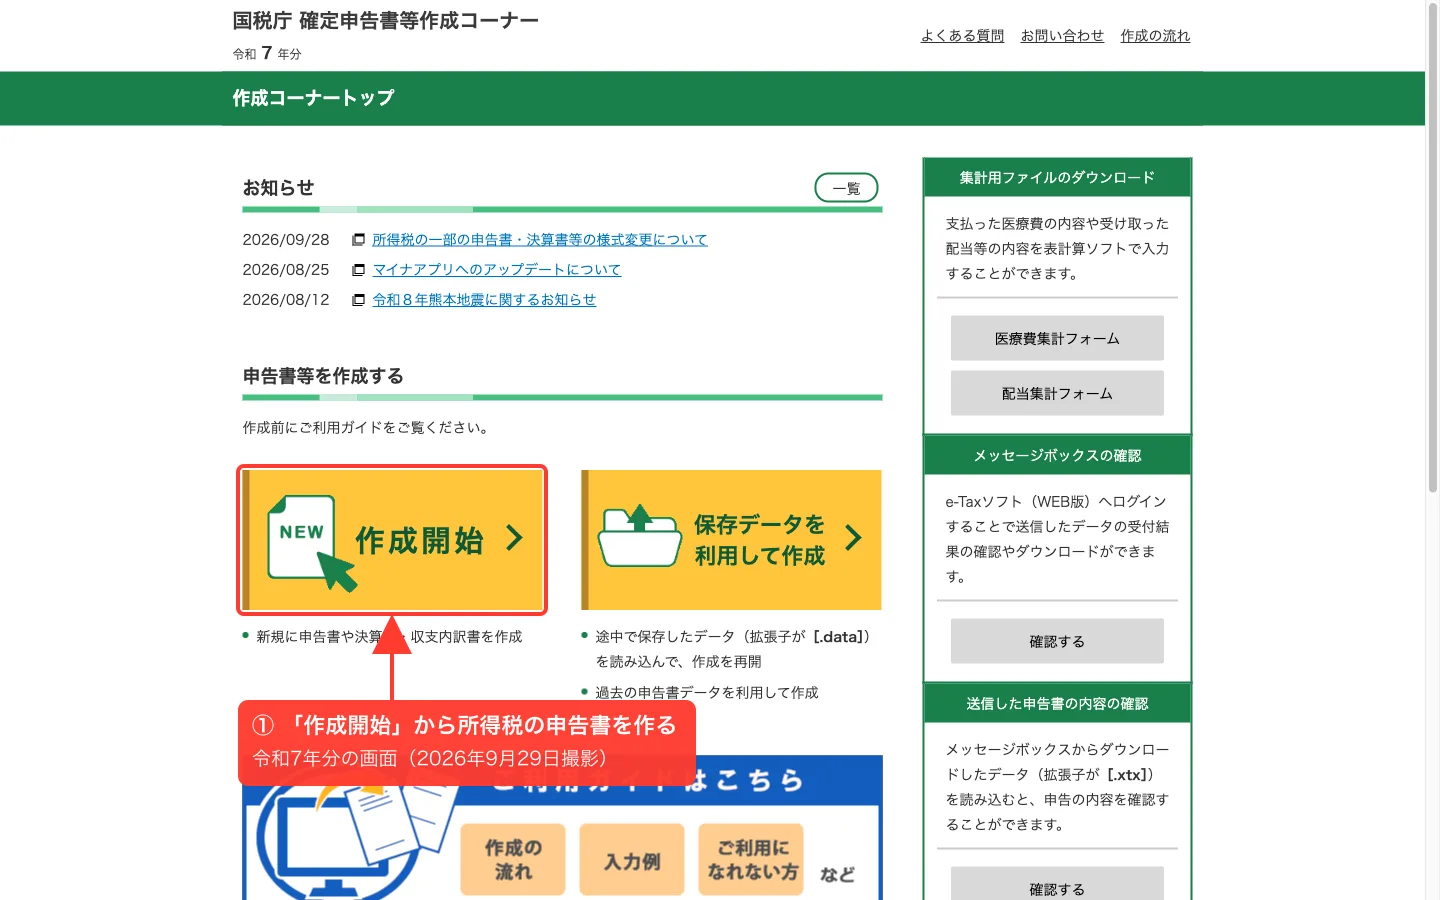
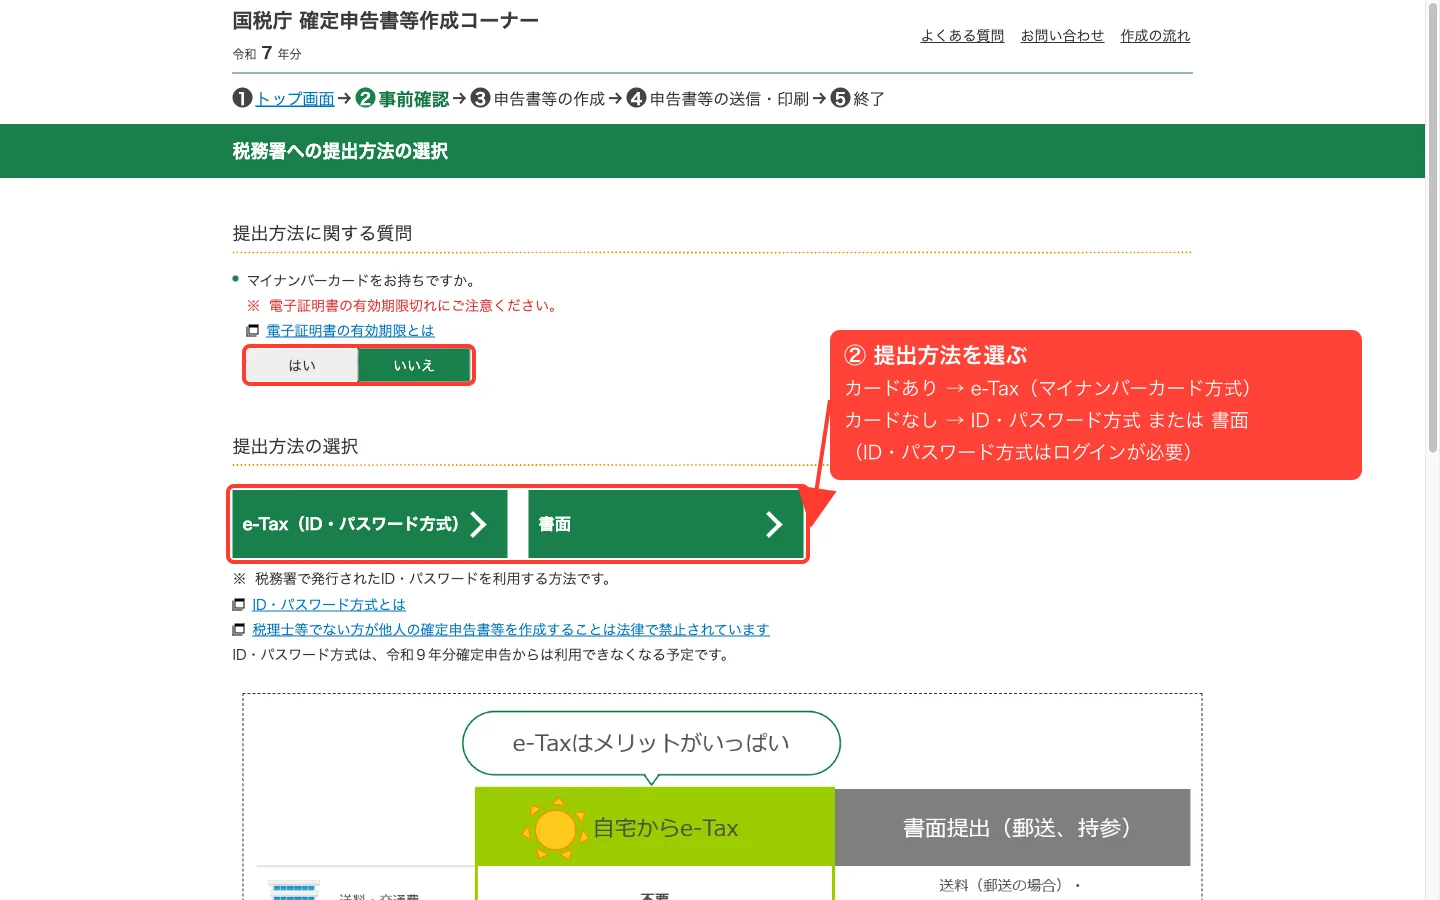
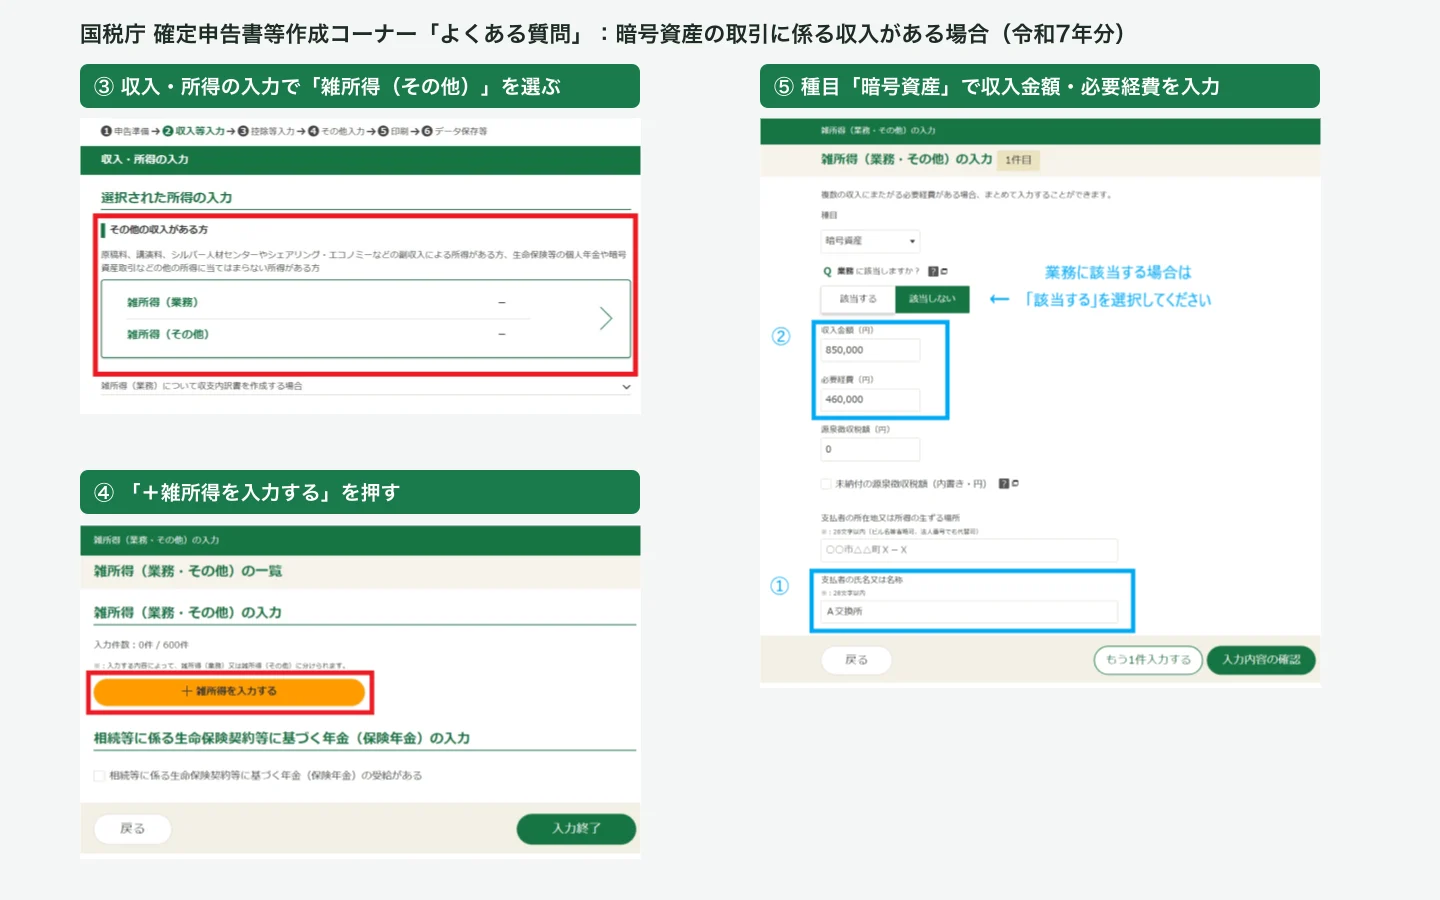
当サイトはログインや個人情報の入力をせずに画面を確認しました。書面提出の経路は途中でアンケートへの回答が必要なため、実際の雑所得の入力画面は国税庁のよくある質問に載っている画像で示しています。
一定以上の所得と財産があって財産債務調書の提出義務がある人は、12月31日に保有する暗号資産を銘柄別に記載します(FAQ 7-1)。海外の取引所に置いている暗号資産でも、居住者の場合は国外財産調書の対象ではなく、財産債務調書の対象です(FAQ 7-3)。
14. 「DEXならばれない」は誤解:申告漏れのペナルティ
「DEXの税金はばれない」という関連検索がよく出ますが、根拠はありません。DEXには本人確認がなくても、取引はすべてブロックチェーン上に公開されています。多くの人は国内取引所(本人確認済み)で買った暗号資産をウォレットに送ってからDEXに入金するので、その送金でアドレスと本人が結びつきます。
申告しなかった場合や、期限を過ぎてから申告した場合のペナルティは次のとおりです(タックスアンサーNo.2024・No.9205、令和5年分以降)。
| ケース | 無申告加算税(納付すべき税額に対して) |
|---|---|
| 調査の事前通知の前に、自主的に期限後申告 | 5% |
| 調査の事前通知の後、調査による決定を予知する前に期限後申告 | 50万円まで10%、50万円超〜300万円15%、300万円超25% |
| 調査を受けた後に期限後申告、または税務署が決定 | 50万円まで15%、50万円超〜300万円20%、300万円超30% |
さらに、法定納期限の翌日から納付の日までの延滞税がかかります。令和8年(2026年)中の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です。帳簿の提示をしなかった場合などの加算措置もあります。逆に言えば、気づいた時点で自主的に申告すれば負担は最小限で済みます。過去の年分に申告漏れがある人は、早めに期限後申告や修正申告を検討してください。
15. 20%分離課税(令和8年度税制改正)とDEX:対象外になる理由と図解
「暗号資産の税金が20%になる」という改正は、2026年3月31日に成立・公布された所得税法等改正法で決まりました。ただし分離課税になるのは国内の登録業者(暗号資産取引業者)に特定暗号資産を売った場合だけで、開始日もまだ決まっていません。公式資料で確認できる内容は次のとおりです。
DEXはスマートコントラクトで動く仕組みで、日本の登録業者ではありません。そのため、ハイパーリキッドなどDEXでの無期限先物・スワップは、改正後も雑所得・総合課税のままと読めます(財務省・国税庁がDEXを名指しで説明した資料はまだありません)。2026年9月29日時点の国税庁の暗号資産ページは令和7年12月版で、新しい分離課税の取扱いはまだ載っていないため、申告の実務は今後の国税庁の発表で確認してください。「一律15%になる」という説明を見かけることもありますが、これは所得税の税率で、住民税5%を加えた20%(ほかに復興特別所得税)です。
図解:日本円 → DEX → 日本円のルートと、どこで何の税金がかかるか
- 1
国内取引所で日本円 → BTC・ETH・USDCを買う
買っただけでは損益は生じません。取得価額は購入なら対価+手数料、交換・マイニングなど購入以外なら取得時点の時価なので、購入額と手数料を記録します。
現在課税なし 改正後課税なし
- 2
自分のウォレット・Arbitrumへ送金してDEXに入金
自分のアドレス間の移動は売却や交換ではありません。「移転」だと示せるよう、送金のハッシュと送金手数料を記録します(入金ルート)。
現在記録のみ 改正後記録のみ
- 3
DEXでスワップ(ETH → HYPEなど)
FAQ 1-3:暗号資産同士の交換も課税対象(交換時に譲渡したものとして計算)。USDCとの交換は、USDCが日本では電子決済手段なので扱いに迷う場合は税理士に確認します(9章)。
現在雑所得・総合課税 改正後総合課税のまま
- 4
ハイパーリキッドで無期限先物・ファンディング
FAQ 2-12:暗号資産の証拠金取引(レバレッジ取引)は申告分離の対象外で総合課税。改正では特定暗号資産のデリバティブ取引も先物取引に係る雑所得等(申告分離・繰越控除)の対象に追加されますが、これは国内の登録業者とのデリバティブ取引で、DEXのPerpは当たりません。
現在雑所得・総合課税 改正後総合課税のまま
- 5
国内取引所に戻して売り、日本円にする
国内の登録業者に特定暗号資産(登録簿に名称が載った暗号資産)を売った分だけが、適用開始日以後は20%の分離課税になります。開始日は2027年1月1日か2028年1月1日(2026年10月22日時点で未定)。分離課税は他の所得と区分して計算する仕組みなので、DEXで出た損失(総合課税の雑所得)をこの利益と相殺することはできないと読めます。DEXから戻すのがUSDCの場合、USDCは暗号資産ではなく電子決済手段なので、特定暗号資産の分離課税には当たらないと読めます。
現在雑所得・総合課税 改正後20%分離課税(特定暗号資産を開始日以後に売却)
ルートの5で「DEXで増やした分を国内で売れば全部20%になる」と考えがちですが、DEXでの先物の損益やスワップの損益はその都度、総合課税の所得として確定しています。国内で売る時点の値上がり分だけが対象になる、と考えておくのが安全です。取引ごとの判定フローチャートと、施行日が決まるまでの日程は仮想通貨の分離課税はいつから?、改正前後の税額の比較は税金計算シミュレーションで確認できます。
16. 法人でDEXを使う場合:期末時価評価・みなし決済・口座設計
法人名義のウォレットでDEXを使う場合は、個人の雑所得とは別に、法人税の扱いを押さえておく必要があります。国税庁FAQ(令和7年12月最終改訂)の法人税の項目で、DEXに直接関係するのは次の問です。
- 期末時価評価(3-1-3・3-1-4):法人が期末に持つ暗号資産のうち「活発な市場が存在する」ものは時価で評価し、評価損益を益金・損金に算入します。
- DEXも「市場」になり得る(3-1-5、令和6年12月更新):自動マーケットメイカーで交換比率が示され、随時交換が行われているDEXは「市場の範囲に含まれると考えられます」とされています。その場合の期末時価は、通常、DEXが公表した事業年度終了の日の最終の交換比率に、交換相手の暗号資産の同日の最終売買価格を掛けた金額です。
- 信用取引の未決済分(3-1-14):暗号資産信用取引で期末に未決済のものは、期末に決済したとみなした損益(みなし決済損益額)を計上し、翌期に洗替えます。
- 無期限先物と資金調達:FAQに無期限先物(パーペチュアル)やファンディングを名指しした回答はありません。期末に未決済ポジションを持つ場合の扱いや資金調達の計上時期は、必ず顧問税理士に確認してください。
DEXは年間取引報告書を出さないので、事業年度末の残高・ポジション・その時点の価格を自分で保存しておくことが前提です(取引履歴の出し方は11章)。口座の作りも記録と内部統制に直結します。ハイパーリキッドでは、戦略ごとにサブアカウントを分け(手数料ティアはメインと共通)、取引は出金権限のないAPIウォレット(有効期限は最長180日)で行い、メインは最大10人の承認者を設定できる標準機能のマルチシグにして出金にしきい値分の署名を必須にする、という構成が典型です(サブアカウントとAPIウォレットの設定、APIキーの安全な管理)。取引とポジションはアドレス単位でオンチェーンに公開される点、国内登録業者の分別管理などの保護が及ばない点、第三者の資金を預かって運用する場合は別の規制が問題になり得る点にも注意が必要です(仕組みと規約は2026年9月25日確認)。本節は法律・税務の助言ではありません。
年末までにやることチェックリスト
- 全DEX・全サブアカウント・全VaultからTrade HistoryとFunding HistoryのCSVを保存(ハイパーリキッドはAPIの10,000件制限に注意)
- 入出金のトランザクションハッシュとガス代・出金手数料を記録
- エアドロップ・ステーキング報酬の受取日時・数量・価格を記録
- 日時を日本時間に変換し、円換算レートと出所を記録
- 確定損益の列が手数料込みかどうかを確認(ハイパーリキッドのClosed PNLは手数料・リベート込み。二重計上を防ぐ)
- 現物を持っているなら評価方法(総平均法/移動平均法)を確認し、必要なら届出
- 年内に確定させる損益を検討(損失の繰越ができないため)
- 取引量が多い・収入金額が300万円を超えそうなら税理士に相談
よくある質問
ハイパーリキッド(Hyperliquid)の取引にも税金はかかりますか?
かかります。国税庁のFAQは、暗号資産取引で生じた利益は所得税の課税対象で、原則として雑所得(その他雑所得)に区分されるとしています。取引所が国内か海外か、中央集権型か分散型か、本人確認があるかどうかは関係ありません。日本の居住者であれば、ハイパーリキッドなどのDEXで得た利益も申告の対象です。
ハイパーリキッドはDEXですか?
はい。ハイパーリキッドは独自のブロックチェーン上で板取引(オーダーブック)を動かす分散型取引所(DEX)で、ウォレットを接続して使い、口座開設や本人確認はありません。そのため年間取引報告書も発行されず、税金の計算に必要な履歴は自分でCSVなどに保存する必要があります。
DEXの無期限先物(パーペチュアル)の利益は分離課税(20%)になりますか?
なりません。国税庁FAQ 2-12は、暗号資産の証拠金取引は申告分離課税(先物取引に係る雑所得等の課税の特例)の対象から除かれており、総合課税で申告するとしています。ハイパーリキッドの株式・金などのパーペチュアルも、取引所取引でも登録業者との店頭取引でもない差金決済のため、タックスアンサーNo.1521の考え方では一般的に雑所得・総合課税です。令和8年度税制改正の大綱で示された20%の分離課税も、登録業者を通じた取引が対象で、DEXは対象外と解説されています。
DEXで50万円・100万円・300万円・1000万円の利益が出たら税金はいくらですか?
給与などの課税所得が500万円ある会社員の場合の概算(所得税+復興特別所得税+住民税所得割10%)は、利益50万円で約152,100円、100万円で約304,200円、300万円で約944,761円、1000万円で約3,901,171円(利益の約39%)です。総合課税なので、本業の所得が多いほど税率が上がります。住民税は所得控除が所得税と異なるため、実際の額とは多少ずれます。
DEXの損失は給与所得と相殺できますか?
できません。国税庁FAQ 2-11は、雑所得の計算上生じた損失は給与所得など他の所得から差し引くことはできないとしています。他の所得と損益通算できるのは不動産所得・事業所得・山林所得・譲渡所得の損失に限られます(タックスアンサーNo.2250)。同じ年の雑所得の中での相殺は可能で、翌年への繰越はできません。
仮想通貨の損失だけの年でも確定申告は必要ですか?
年末調整を受けている会社員でほかに所得がなければ、仮想通貨の損失だけを理由に所得税の確定申告をする必要はありません(申告が必要になるのは給与以外の所得の合計が20万円を超える場合、タックスアンサーNo.1900)。現行法では雑所得の損失を翌年に繰り越す制度がないため、申告しても損失は残りません。副業や年金の雑所得がある人は、仮想通貨の損失を含めて雑所得を計算してください。
強制ロスカットされた損失はどう確定申告しますか?
ロスカット(清算)も決済なので、清算された年の損失として計算します。国税庁の計算書では、証拠金取引の差損は必要経費の「信用・証拠金(差損)」欄に入れます(FAQ 2-8の入力例)。DEXの損益はUSDC建てなので、決済日ごとに円に換算した金額を使います。損失は同じ年の雑所得の中でだけ相殺でき、給与とも翌年とも相殺できません。
仮想通貨は「先物取引に係る雑所得等」(分離課税)になりますか?
現行法ではなりません。国税庁FAQ 2-12は、暗号資産の証拠金取引はFXと同じく金融商品先物取引等に該当するものの、租税特別措置法の規定で申告分離課税の対象から除かれているため総合課税になる、と説明しています。国内の暗号資産FX・CFD、海外取引所の先物、DEXの無期限先物はいずれも原則として雑所得・総合課税です。令和8年度改正で国内の登録業者を通じた特定暗号資産のデリバティブ取引は分離課税に加わりますが、開始は改正金商法の施行日の属する年の翌年1月1日からで、施行日は2026年10月22日時点で決まっていません。
ファンディングレート(資金調達率)の受取・支払はどう扱いますか?
国税庁のFAQにはファンディングレートを名指しした問答はありません。税理士や税務ソフトの解説では、受け取り・支払いが発生するたびに収入(受取)・必要経費(支払)として認識する、またはポジションの損益に含める、という扱いが一般的です。いずれも公式見解ではないため、ファンディングの履歴を約定履歴とは別に保存し、扱いを税理士や税務署に確認してください。
HYPEのエアドロップは課税されますか?
国税庁FAQにエアドロップを名指しした問はありません。FAQでは、購入以外の方法で取得した暗号資産の取得価額は取得時点の時価(1-5)、ステーキング等による取得は取得時点の時価が収入(1-7)とされる一方、取引相場がない分岐(分裂)で得た暗号資産は取得時点では所得が生じず売却時に課税(1-6)とされています。受け取った時点で取引相場があったかどうかで扱いが分かれうるため、受取日と当日の価格を記録し、税理士に確認してください。
ステーキング報酬を売っていなくても税金はかかりますか?
かかります。国税庁FAQ 1-7の書き方では、課税のタイミングは売った時ではなく受け取った時です。ハイパーリキッドのHYPEステーキングでは、報酬は毎分発生し、毎日支払われ、自動で再ステーキング(複利)されるため、毎日少しずつ所得が発生します。受け取った後に価格が下がっても、受取時の時価で計算した所得は減りません。下がった分は、売った時の損失として同じ年の雑所得と相殺するしかありません(損失は給与など他の所得と通算できない)。
DEXでの仮想通貨同士のスワップにも税金はかかりますか?
かかります。国税庁FAQ 1-3は、暗号資産Aを暗号資産Bと交換した場合、AでBを購入したことになるので、Aの譲渡について所得を計算する必要があるとしています。取引した場所がDEXかどうかは問わない書き方です。スワップのたびに、手放したトークンの取得価額と、その時の時価との差が所得(または損失)になり、支払ったスワップ手数料は必要経費にできます(FAQ 2-3)。
USDCのレンディング(Hyperliquid Earn)の利息は課税されますか?
課税対象と考えるのが一般的です。ただし、USDCは日本の法律上は暗号資産ではなく電子決済手段で、FAQ 1-7は「暗号資産を取得した場合」の問です。国税庁FAQで電子決済手段を扱う問は法人税関係(3-2-1〜3-2-4)だけで、個人の所得税の問はありません。国内でUSDCレンディングを提供するSBI VCトレードは、その収益を雑所得・総合課税と案内しています(事業者の案内で、国税庁の見解ではありません)。利息を受け取った日ごとの円換算額を記録しておきましょう。
DEXなら確定申告しなくても税務署にばれませんか?
ばれないとは言えません。DEXの取引はブロックチェーン上に公開され、国内取引所(本人確認済み)からの送金でウォレットと結びつきます。申告しなかった場合、税金のほかに無申告加算税(自主的な期限後申告でも5%、調査の後なら15%〜30%)と延滞税(令和8年は年2.8%、納期限から2か月経過後は年9.1%)がかかります(タックスアンサーNo.2024・No.9205)。
仮想通貨の税金は高すぎませんか?20%になるのはいつから?
現在は雑所得・総合課税のため、所得税の最高45%と住民税10%で最大55%(ほかに復興特別所得税)になります。令和8年度税制改正(所得税法等改正法は2026年3月31日成立・公布)で、国内の登録業者(暗号資産取引業者)に対する特定暗号資産の譲渡等は20%(所得税15%・住民税5%、ほかに復興特別所得税)の申告分離課税になります。適用は改正金商法の施行日の属する年の翌年1月1日からで、改正金商法(2026年7月15日成立)の施行日は公布から1年以内の政令で定める日(2026年9月29日時点で未定)です(2027年中に施行されれば2028年1月1日から)。DEXや海外業者での取引は条文上この対象に当たらず、総合課税のままと読めます。ハイパーリキッドの取引は改正後も総合課税のままと考えておくのが安全です。
取引手数料は経費になりますか?
なります。国税庁FAQ 2-3は、暗号資産の売却による所得の必要経費の例として、譲渡原価とともに「売却の際に支払った手数料」を挙げています。ハイパーリキッドのTrade HistoryのCSVには手数料(Fee)の列がありますが、アプリの説明文には「Closed PNL includes fees and rebates」(確定損益は手数料とリベートを含む)とあります。確定損益からFeeの列をさらに引くと手数料を二重に差し引くことになるので注意してください。
会社員ですが、DEXの利益が少額でも確定申告は必要ですか?
給与を1か所から受けていて年末調整を受けている人は、給与所得・退職所得以外の所得の合計が20万円以下であれば、所得税の確定申告は不要です(タックスアンサーNo.1900)。20万円は売上ではなく、必要経費を差し引いた後の所得金額で判定します。ただし所得税の申告が不要でも住民税の申告は原則必要なので、お住まいの市区町村に確認してください。
Hyperliquidの取引履歴はどうやってダウンロードしますか?
app.hyperliquid.xyz の取引画面下部にある「Trade History」タブの「Export as CSV」で約定履歴(日時・銘柄・方向・価格・数量・約定金額・手数料・確定損益)を、「Funding History」タブの「Export as CSV」でファンディング履歴を出力できます。取引が多い人は公開APIも使えますが、約定履歴は直近10,000件までしか取得できないので、定期的に保存しておきましょう。なお、ハイパーリキッドのアプリの表示言語は英語・フランス語・簡体字中国語・韓国語・スペイン語(日本語なし)で、ボタン名は英語のままです。
ハイパーリキッドに対応した損益計算ツールはありますか?
あります(各社の公式ページで確認、クリプタクトは2026年10月26日)。クリプタクトは取引履歴・Funding履歴・ステーキング報酬のCSVのファイルアップロード(全プラン)、クリプトリンクはTrade History・Funding HistoryのCSVを取込(個人基本プラン)、Koinlyはウォレットアドレス(公開鍵)を貼るだけのAPI同期に対応しています。Gtaxは2026年9月27日でサービスを終了し、2026年10月5日にクリプタクトへ統合されました。クリプタクトではLighterとAsterは対応一覧に掲載なしで、KoinlyはLighter・AsterともAPI同期に対応しています。対応状況は変わるので、利用前に各社の最新の案内を確認してください。
確定申告書等作成コーナーでは、DEXの利益をどこに入力しますか?
国税庁の確定申告書等作成コーナーのよくある質問(令和7年分)では、暗号資産の所得は「収入・所得の入力」→「雑所得(業務・その他)」→ 種目「暗号資産」で収入金額と必要経費を入力する手順が示されています。暗号資産の計算書は確定申告書に添付して提出する必要はないとされています。ただしこの例は現物の売却(暗号資産の計算書の数字)で、DEXの無期限先物の損益を「収入金額」と「必要経費」にどう分けるかは書かれていないため、分け方は税理士か税務署に確認してください。
取得価額が分からなくなった場合はどうすればいいですか?
国税庁FAQ 2-7は、海外の取引所や個人間取引では、取引履歴と暗号資産交換業者が公表する取引相場などから価額を確認するよう示しています。また、売却した暗号資産の取得価額を売却価額の5%相当額とすることも認められるとしています(例:500万円で売却した場合、25万円)。ただし実際の取得価額より不利になることが多いため、記録を残すのが基本です。
記録が取りやすいDEXで始める
ハイパーリキッドは紹介コード HOLYGRAIL で最初の2,500万ドルまで手数料4%オフ。約定・ファンディングをCSVで出力でき、確定申告の準備がしやすいDEXです。手数料0%ならライター(コード 718610TD)。
開示:HOLYGRAIL(ハイパーリキッド)、718610TD(ライター)、DTLpLc(アスター)は当サイトの紹介コードで、紹介したアカウントの手数料の一部を受け取ります。あなたの負担が増えることはありません。掲載した損益計算ツールとは提携していません。本記事は2026年9月29日時点(10月26日に一部再確認)の国税庁FAQ・タックスアンサー・確定申告書等作成コーナー、財務省・金融庁の公開情報に基づく一般的な情報で、税務・法務の助言ではありません。個別の判断は税理士または税務署に確認してください。