2026年10月22日の再確認:改正金商法は2026年7月23日公布(官報 号外第163号、令和8年法律第64号)で、施行日は同法の附則第1条で公布の日から起算して1年を超えない範囲内で政令で定める日(暗号資産を金商法に移す改正の本体もこの日に施行)とされています(2027年7月22日までのどこか)。官報の目次を確認し、施行期日を定める政令がまだ出ていないことを確かめました。先に施行されたのは無登録業への罰則の引上げと証券取引等監視委員会の調査権限の追加だけで、施行日は2026年8月12日(公布から20日経過)です。また、国税庁の暗号資産ページは令和7年12月版のままで、新しい分離課税の取扱いはまだ載っていないことも確認しています。
1. いつから? 2027年か2028年か:それぞれの日付の意味
「仮想通貨の分離課税はいつから」という質問に、2026年10月22日時点で言えるのは「改正金商法の施行日しだいで、2027年1月1日か2028年1月1日」までです。所得税法等の一部を改正する法律(2026年3月31日成立・公布)は、暗号資産の分離課税の開始日を自分では決めず、附則第1条第10号で「暗号資産を金融商品取引法に移す改正法(令和8年法律第64号)の施行日の属する年の翌年1月1日」としています。その改正法の施行日を決める政令が、まだ出ていません。
よく見る日付と、それが何を指しているか(2026年10月22日時点) | 日付 | 何の日付か | 確定しているか |
|---|
| 2027年1月1日 | 改正金商法が2026年12月31日までに施行された場合の、分離課税の開始日(2027年分から) | 未定(施行期日の政令なし) |
| 2028年1月1日 | 改正金商法の施行が2027年1月1日〜2027年7月22日になった場合の開始日(2028年分から)。多くの解説の「2028年から」はこちらを前提にした見込み | 未定(同上) |
| 2027年1月1日 | 復興特別所得税の税率が2.1%から1.1%になり、防衛特別所得税(1%)が加わる日(国税庁タックスアンサーNo.2260)。分離課税とは別の改正 | 決定 |
| 2027年7月22日 | 改正金商法の施行日の最終期限(公布から1年以内)。施行がこれより遅れることはない | 決定(法律の附則) |
開始年がどちらになっても、分離課税で最初に確定申告するのは開始年の翌年です(2027年開始なら2028年の確定申告、2028年開始なら2029年)。それより前の年の利益は、国内取引所で売ったものも含めて今までどおり雑所得・総合課税で申告します。なお、金融庁の令和9年度税制改正要望(2026年8月31日公表)に、暗号資産の分離課税の開始時期についての項目はなく、「改正金融商品取引法等の施行に伴う所要の措置」が項目名だけ挙がっています。
2. 令和8年度税制改正で決まったこと・まだ決まっていないこと
「仮想通貨の税金が20%になる」という話は、2025年12月26日に閣議決定された令和8年度税制改正の大綱から始まり、2026年3月31日に所得税法等の一部を改正する法律として成立・公布されました。ただ、この法律は暗号資産の分離課税について開始日を別の法律に連動させています(附則第1条第10号)。その「別の法律」が、暗号資産を資金決済法から金融商品取引法に移す改正法(令和8年法律第64号)です。
令和8年度改正:決まったこと・未定のこと(2026年10月22日時点、公式資料で確認) | 項目 | 状態 | 内容 |
|---|
| 税率 | 決定 | 20%(所得税15%・住民税5%)の申告分離課税。ほかに復興特別所得税 |
| 対象 | 決定 | 国内の暗号資産取引業者(登録業者)に対する特定暗号資産の譲渡等 |
| 損失 | 決定 | 特定暗号資産の譲渡損失は、翌年以後3年繰越控除 |
| デリバティブ | 決定 | 特定暗号資産のデリバティブ取引も先物取引に係る雑所得等(申告分離・繰越控除)の対象に追加 |
| 業者の報告書 | 決定 | 国内業者は翌年1月31日までに取引報告書(マイナンバー付き)を提出 |
| 適用の範囲 | 決定 | 20%の分離課税と損失の繰越控除は、適用開始日以後に行う特定暗号資産の譲渡等から適用(大綱 注1) |
| 総合課税に残る暗号資産 | 決定 | 総合課税の譲渡所得となる暗号資産は特別控除・長期2分の1・損益通算の適用なし(開始日と同じ年分から、大綱 注4) |
| 開始日の決め方 | 決定 | 改正金商法の施行日の属する年の翌年1月1日(所得税法等改正法 附則第1条) |
| 改正金商法の公布 | 決定 | 2026年7月23日公布(官報 号外第163号、令和8年法律第64号) |
| 先に施行された規定 | 施行済み | 無登録業への罰則の引上げ・証券取引等監視委員会の調査権限の追加だけ(2026年8月12日)。暗号資産を金商法に移す本体は含まない |
| 改正金商法の施行日 | 未定 | 政令で定める日(2027年7月22日まで)。これで開始日が2027年1月1日か2028年1月1日に決まる |
| 特定口座(源泉徴収) | 規定なし | 令和8年度の大綱・法律案要綱・成立した法律のどれにも、特定暗号資産を特定口座(源泉徴収)で扱う規定は書かれていない |
| どの銘柄が特定暗号資産か | 未定 | 施行後、金融商品取引業者登録簿に名称が載る銘柄。一覧はまだない |
| 計算の細部・国税庁の取扱い | 未定 | 取得価額の計算、他の場所から移した暗号資産の扱いなどは政省令・通達待ち。2026年10月22日時点の国税庁の暗号資産ページは令和7年12月版のままで、新しい分離課税の取扱いはまだ載っていない |
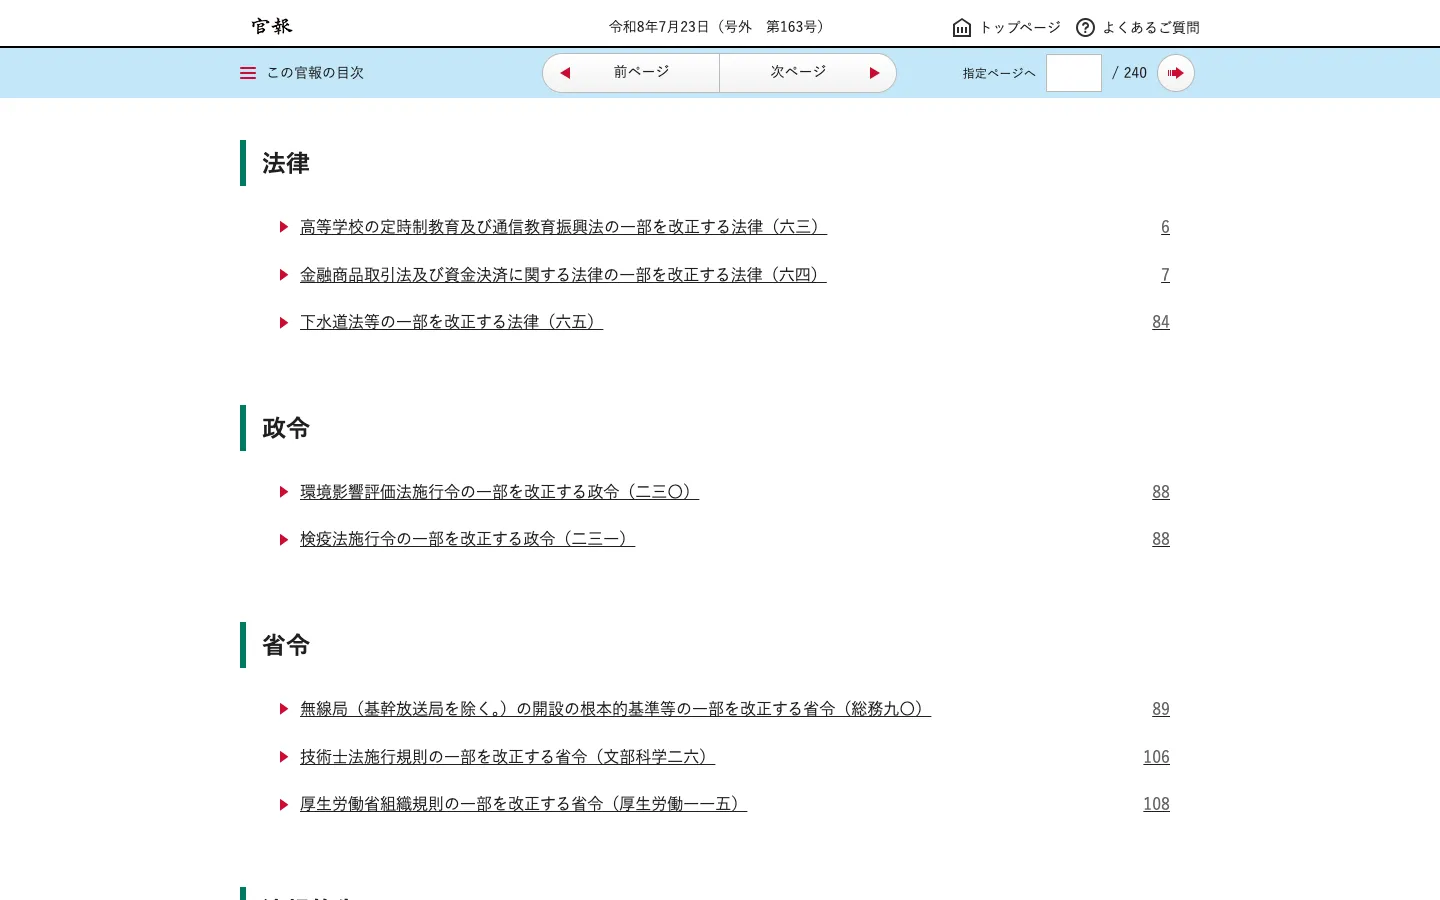 官報 令和8年7月23日(号外第163号)の目次(2026年9月29日に撮影)。「金融商品取引法及び資金決済に関する法律の一部を改正する法律(六四)」が載っている。官報はインターネットでの無料公開が90日間のため、この号は2026年10月22日にはすでに閲覧できなくなっていた。
3. 20%分離課税の対象になる取引・ならない取引(DEX・海外取引所)
分離課税の条件は、財務省の法律案要綱(第7 1 (16)イ)でこう書かれています。「居住者等が、暗号資産取引業者に対して暗号資産(その名称が金融商品取引業者登録簿に登録されている暗号資産等に限る。以下『特定暗号資産』という。)の譲渡等をした場合」。つまり条件は2つです。
- 経路の条件:売る相手が、国内で登録を受けた暗号資産取引業者であること。
- 銘柄の条件:売る暗号資産が、登録簿に名称が載った特定暗号資産であること。
DEXはスマートコントラクトで動く取引の仕組みで、日本の登録業者ではありません。海外取引所も、金融庁に登録していなければ同じです。したがって、DEX・海外取引所・個人間の取引は条件を満たさず、改正後も原則として雑所得(総合課税)のままと読めます。これは条文からの読みで、財務省・国税庁がDEXを名指しで説明した資料はまだありません。
判定フローチャート
分離課税になるかの判定(財務省の法律案要綱(16)イ・大綱の注1をもとに作成、2026年10月22日時点)。税務上の助言ではありません。 取引の場所別:現在と改正後(適用開始日以後)の課税(2026年10月22日時点の公式資料と条文の読み) | 取引 | 現在 | 改正後 | 根拠 |
|---|
| 国内の登録業者で特定暗号資産を売却(取引所・販売所) | 雑所得・総合課税 | 20%の申告分離課税(所得税15%・住民税5%+復興特別所得税)、損失は3年繰越 | 要綱(16)イ・ハ/大綱①③ |
| 国内の登録業者の暗号資産FX・CFD(特定暗号資産のデリバティブ) | 暗号資産の証拠金取引(レバレッジ取引)は申告分離の対象外で総合課税(FAQ 2-12) | 先物取引に係る雑所得等(申告分離)に追加 | 要綱(22)/大綱④ |
| 特定暗号資産に当たらない銘柄(登録簿にない暗号資産) | 雑所得・総合課税 | 総合課税のまま(条文の読み) | 要綱(16)イ |
| DEXでのスワップ(Uniswap・Jupiterなど) | 交換時に課税・総合課税(FAQ 1-3) | 総合課税のまま(登録業者への譲渡ではない) | 要綱(16)イ/FAQ 1-3 |
| Perp DEX(ハイパーリキッドなど、USDC証拠金) | 雑所得・総合課税が一般的 | 総合課税のまま(登録業者とのデリバティブではない) | 要綱(22)/大綱④ |
| 金融庁に登録していない海外取引所(現物・先物) | 雑所得・総合課税 | 総合課税のまま | 要綱(16)イ |
| 個人間(P2P)の売買 | 雑所得・総合課税 | 総合課税のまま | 要綱(16)イ |
| ステーキング・レンディング報酬の受け取り | 受取時の時価で雑所得(FAQ 1-7) | 改正資料に受取時の記載なし(受取時は総合課税とみる解説が一般的) | FAQ 1-7 |
| 特定暗号資産に投資する投資信託 | — | 株式等の分離課税の対象に追加(投信法施行令の改正が前提) | 大綱⑤ロ |
「FAQ」は国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」令和7年12月版、「要綱」は財務省の所得税法等の一部を改正する法律案要綱、「大綱」は令和8年度税制改正の大綱(2025年12月26日閣議決定)。投資信託の行は特定暗号資産に投資する投資信託の受益権は株式等の分離課税の対象に追加(投信法施行令の改正が前提)という大綱の記載。
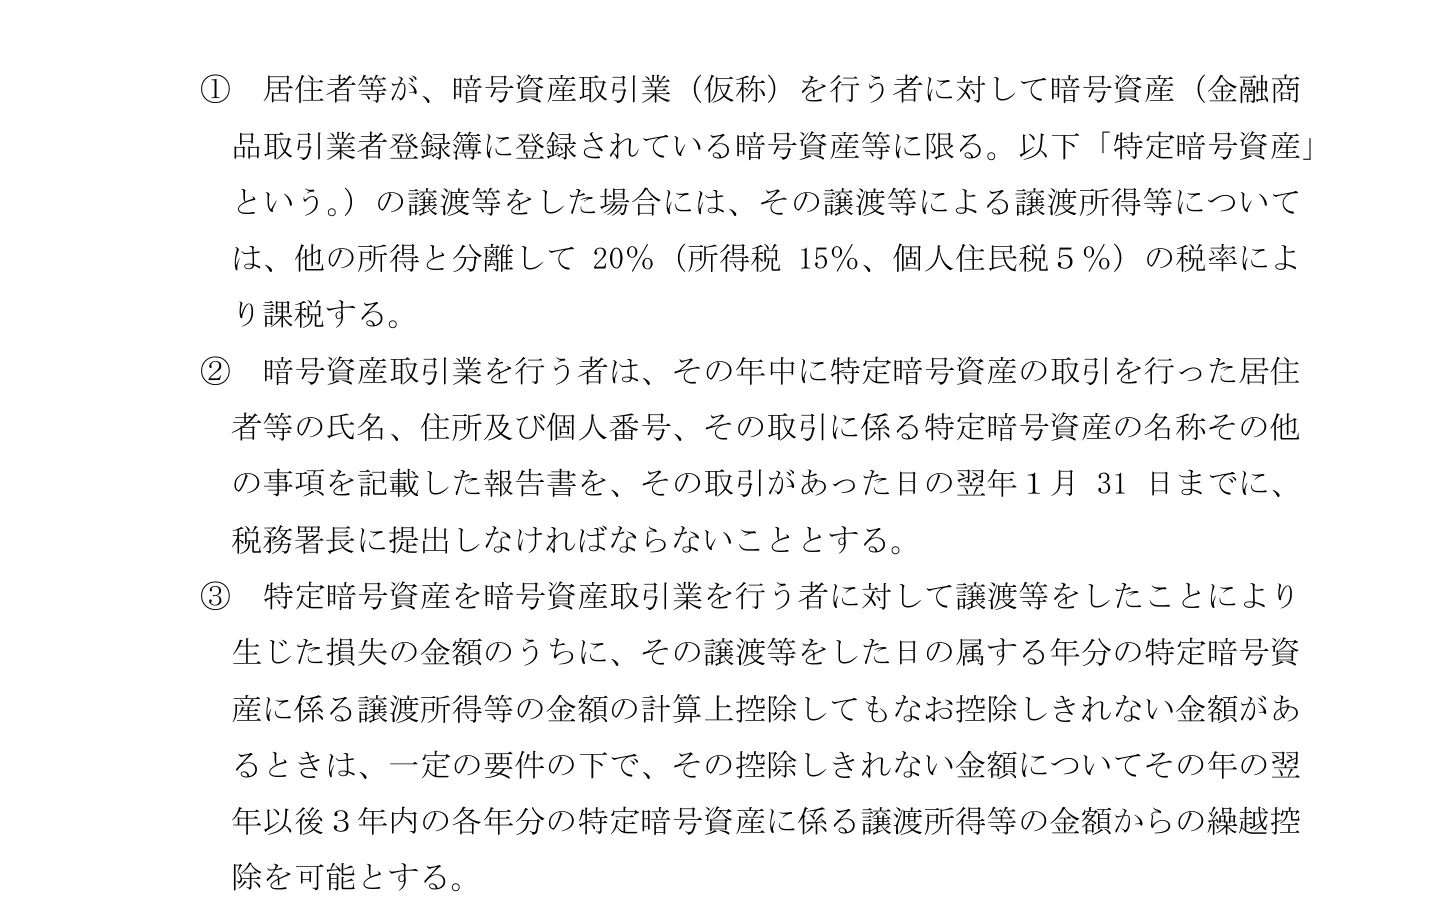 財務省「令和8年度税制改正の大綱」p.23 の暗号資産の部分(2026年9月29日に撮影したPDF)。分離課税の条件は「暗号資産取引業(仮称)を行う者に対して」特定暗号資産を譲渡等することで、DEXや海外取引所についての記載はない。
DEX(分散型取引所)そのものの仕組みはDEXとは?で、日本の居住者が海外取引所を使うときの規制と税金は海外取引所は日本で使える?で説明しています。
4. 特定口座で源泉徴収される?
株式なら、証券会社の特定口座(源泉徴収あり)を使えば確定申告をしなくて済む場合があります。暗号資産の分離課税にも同じような口座ができるのでは、と考える人は多いのですが、2026年10月22日に公式資料を読み直した限りでは、令和8年度の大綱・法律案要綱・成立した法律のどれにも、特定暗号資産を特定口座(源泉徴収)で扱う規定は書かれていません。
- 決まっていること:税率が20%であること、国内業者は翌年1月31日までに取引報告書(マイナンバー付き)を提出すること、損失を3年繰り越せること。
- 書かれていないこと:業者が売却益から税金を差し引いて納める仕組み(源泉徴収)や、利益の計算を業者が代わりに行う口座。
源泉徴収の規定がない以上、今の公式資料からは、分離課税の利益も自分で計算して確定申告で申告すると読めます。特定口座のような仕組みが今後の税制改正や政省令で加わるかどうかは、公式資料には書かれていません。当サイトは見込みを書かず、出たら追記します。
5. 確定申告はどう変わる?
開始日より前の年は、今と同じです。国内取引所・DEX・海外取引所の利益は、国税庁FAQのとおり原則として雑所得(総合課税)として申告します。変わるのは開始年の分からで、1枚の確定申告の中に「分離課税の箱」と「総合課税の箱」が分かれます。
開始年以後の確定申告:2つの箱(2026年10月22日時点の公式資料と条文の読み) | 項目 | 分離課税の箱(国内登録業者での特定暗号資産の売却) | 総合課税の箱(DEX・海外取引所・個人間など) |
|---|
| 税率 | 20%(所得税15%・住民税5%)+復興特別所得税 | 給与などと合算して所得税5%〜45%+住民税10% |
| 損失が出たら | 特定暗号資産に係る譲渡所得等の損失は、他の所得との関係では生じなかったものとみなされる。翌年以後3年の分離課税の利益から差し引ける | 損失は給与など他の所得と通算できない(国税庁FAQ 2-11)。繰越なし |
| 繰越の条件 | 損失が出た年に明細書付きの確定申告書を提出し、その後も連続して確定申告書を提出し、控除を受ける年の申告書にも明細書を添付すること。確定申告の義務がない人も、繰越のために損失の申告書を提出できる | — |
| 税務署への情報 | 業者の報告書(適用開始日の属する年の翌年1月1日以後の取引から(大綱 注2)) | 報告書の仕組みはなし。申告義務は同じ |
DEXでの取引は右の列のままなので、DEXの取引履歴の保存と円換算の手間は変わりません。手順はハイパーリキッド・DEXの税金と確定申告、国税庁の計算書への入力は暗号資産の計算書の書き方で解説しています。
6. DEXユーザーが今からやること・やらないこと
ハイパーリキッド(Hyperliquid)やライター(Lighter)などのDEXを使う人にとって、改正で変わるのは「国内の登録業者で売る分」だけです。DEXでの取引の税金は今も改正後も総合課税なので、慌てて何かを変える必要はありません。やるべきことは記録と確認です。
やること
- 2026年分は今までどおり総合課税で準備する。分離課税が始まるのは早くても2027年1月1日です。2026年の利益は、国内取引所・DEX・海外取引所のどれで出たものも雑所得・総合課税で申告します。手順はハイパーリキッド・DEXの税金と確定申告にまとめています。
- 取引履歴を保存する。DEXは年間取引報告書を出してくれません。ハイパーリキッドの履歴は取引履歴CSVの出し方の手順で年ごとに保存し、入出金のトランザクションも残しておきます。
- 持っているコインの取得価額を把握する。国税庁FAQでは総平均法または移動平均法(届出がなければ総平均法)です。改正後に国内で売るつもりのコインほど、いつ・いくらで取得したかの記録が効いてきます。
- 施行期日の政令と登録簿を確認する。開始日は政令で、対象銘柄は登録簿で決まります。財務省・金融庁の発表と官報が一次情報です。
やらないこと
- 「2028年1月1日から」と決めつけて売却時期を組まない。施行が2026年12月31日までなら2027年1月1日からです。
- 改正を待つあいだの利益を申告しないままにしない。適用開始日より前の売却は総合課税で、申告義務は今と同じです。
- 税金だけを理由に、DEXや海外の資産を大きく動かさない。途中の交換は課税され、国内に移したあとの扱いの細部も政省令待ちです(7章)。
- 「DEXならばれない」と考えない。オンチェーンの取引は誰でも追跡でき、申告漏れには加算税・延滞税がかかります(申告漏れのペナルティ)。
税務上の助言ではありません。個別の扱いの最終判断は、税務署または税理士に確認してください(2026年10月22日時点の財務省・金融庁・官報・国税庁の資料に基づく)。
7. 「国内に移して売れば分離課税」は本当か
DEXユーザーがいちばん気になるのが、「DEXや海外で持っているコインを、国内の登録業者に送ってから売れば20%になるのか」という点です。公式資料で確認できることと、専門家の読み方を分けて整理します。
公式資料に書かれていること
- 条件は「誰に売ったか」と「何を売ったか」だけ。要綱(16)イの条件は、登録業者に対して特定暗号資産を譲渡等することです。どこで取得したかを限定する文言は、要綱にも大綱にもありません。
- 適用は「適用開始日以後に行う譲渡等」。大綱の注1は、分離課税(①)と繰越控除(③)を「適用開始日以後に行う特定暗号資産の譲渡等について適用する」としています。成立した所得税法等改正法の附則第39条も、適用開始日以後に行う特定暗号資産の譲渡に適用すると定めており、取得時期の条件は置いていない。
- 暗号資産同士の交換は、その時点で課税。国税庁FAQ 1-3は暗号資産同士の交換も課税対象(交換時に譲渡したものとして計算)としています。DEXでUSDCをBTCに替えてから国内に送れば、その交換の損益は総合課税で申告します。
専門家の読み方(公式見解ではない)
税理士の解説では、この条文から「海外やDEXで取得したコインでも、国内の登録業者に移して売れば要件を満たしうる」という整理が見られます(例:ホワイトテック税理士法人の解説の経路別の表、泉絢也税理士のQ&A)。同じ解説は、経路を変える途中のラップ・ブリッジ・ステーブルコインへの交換が、意図しない課税のタイミングになりうることにも注意を促しています。いずれも各事務所の見解(2026年9月29日に閲覧)で、国税庁の取扱いはまだ出ていません。
DEXユーザーが気をつけたい3点
- Perp DEXの証拠金はコインを「売る」話ではない。ハイパーリキッドの無期限先物は、USDCを証拠金にした差金決済です。国内で売れば税率が変わるのは、実際に保有している特定暗号資産を売る場合です。先物の扱いは仮想通貨FX・先物の税金で整理しています。
- USDCは別の話になる可能性がある。財務省の法律案要綱には「電子決済手段」という語は出てこず、分離課税の条項が対象にしているのは特定暗号資産です。国税庁FAQにも個人向けの問はありません(国税庁FAQで電子決済手段を扱う問は法人税関係(3-2-1〜3-2-4)のみ。個人の所得税の問はない)。USDCの扱いを分離課税の文脈で断定できる資料はまだありません。国内でのUSDCの入手と送金はUSDCの買い方を見てください。
- 取得価額の計算は政省令待ち。DEXで何度も売買した銘柄を国内に移したとき、取得価額をどう引き継ぐかの細部は、今後の政省令・通達で確認が必要です。
8. 損失の3年繰越はどこまで使えるか
いまの雑所得・総合課税では「損失は給与など他の所得と通算できない」扱いです(国税庁FAQ 2-11)。翌年への繰越もありません。改正で新しく使えるようになる繰越控除は、次の範囲に限られます。
- 対象になる損失:国内の登録業者に特定暗号資産を売って生じた損失で、その年の分離課税の利益から引き切れない分。翌年以後3年の分離課税の利益から差し引けます(要綱(16)ハ)。
- いつの損失から:大綱の注1では、繰越控除も「適用開始日以後に行う特定暗号資産の譲渡等」に適用されます。開始日より前の損失を持ち込む規定は大綱にありません。
- 対象にならない損失:DEX・Perp DEX・海外取引所・個人間の損失。これらは総合課税側に残るので、分離課税の利益とは相殺できないと読めます。
- 総合課税に残る暗号資産の見直し:暗号資産の所得は原則として雑所得ですが、譲渡所得に当たる場合について「総合課税の譲渡所得となる暗号資産は特別控除・長期2分の1・損益通算の適用なし」という改正も同時に入ります(大綱⑥)。総合課税の譲渡所得となる暗号資産の見直しは、改正金商法の施行日の属する年の翌年分の所得税から(大綱 注4)です。
損益通算・繰越の考え方は、仮想通貨の損失と確定申告の整理もあわせて確認してください。
9. ステーキング・エアドロップはどうなる?
国税庁FAQ 1-7は、ステーキング・レンディング報酬は取得時の時価で所得に算入としています。エアドロップ・流動性提供(LP)・DeFiの利回りについて、個人向けに名指しした問はFAQにありません。
今回の改正の資料(大綱・要綱)は、「登録業者に対する特定暗号資産の譲渡等」を分離課税にするもので、ステーキング報酬やエアドロップの受け取りについては何も書いていません。解説記事では「受け取った時点の所得は総合課税のまま、受け取ったコインを後で国内の登録業者に売ったときの売却益は分離課税の対象になりうる」と整理するものが多いですが、これも公式見解ではありません。ハイパーリキッドのHYPEステーキングやHLP、エアドロップの記録の付け方はDEXの税金ガイドのステーキング・エアドロップの章とHYPEステーキングを見てください。
10. 今後の日程:施行政令・最初の申告・業者の報告書
令和8年度改正の日程(2026年10月22日時点、公式資料で確認) | 日付 | できごと | 出典 |
|---|
| 2025年12月26日 | 令和8年度税制改正の大綱を閣議決定 | 財務省 |
| 2026年3月31日 | 所得税法等の一部を改正する法律が成立・公布(暗号資産の分離課税の本体。開始日は別段の定め) | 財務省 |
| 2026年7月15日 | 金融商品取引法及び資金決済に関する法律の一部を改正する法律が成立 | 金融庁 |
| 2026年7月23日 | 同法を公布(令和8年法律第64号、官報 号外第163号) | 官報 |
| 2026年8月12日 | 同法のうち無登録業への罰則の引上げなど一部だけ施行(暗号資産を金商法に移す本体は含まない) | 金融庁 |
| 2026年10月22日 | 施行期日を定める政令は官報に出ていない(当サイトの確認) | 官報・金融庁 |
| 未定(2027年7月22日まで) | 同法の施行(施行期日を定める政令) | — |
| 2027年1月1日か2028年1月1日 | 20%分離課税の適用開始(施行年の翌年1月1日) | 所得税法等改正法 附則第1条 |
| 2029年1月31日か2030年1月31日 | 業者の報告書の最初の提出期限(適用開始日の属する年の翌年1月1日以後の取引から) | 大綱 注2 |
施行の時期で決まる2つのケース | 改正金商法の施行 | 分離課税の開始 | 分離課税で申告する最初の年分 | 業者の報告書(最初の期限) |
|---|
| 2026年中(2026年12月31日まで) | 2027年1月1日 | 2027年分(2028年に申告) | 2029年1月31日 |
| 2027年(2027年1月1日〜2027年7月22日) | 2028年1月1日 | 2028年分(2029年に申告) | 2030年1月31日 |
どちらのケースでも、適用開始年より前の年分は今までどおり総合課税で申告します。開始年の分を翌年の確定申告で申告するのが、分離課税での最初の申告です。
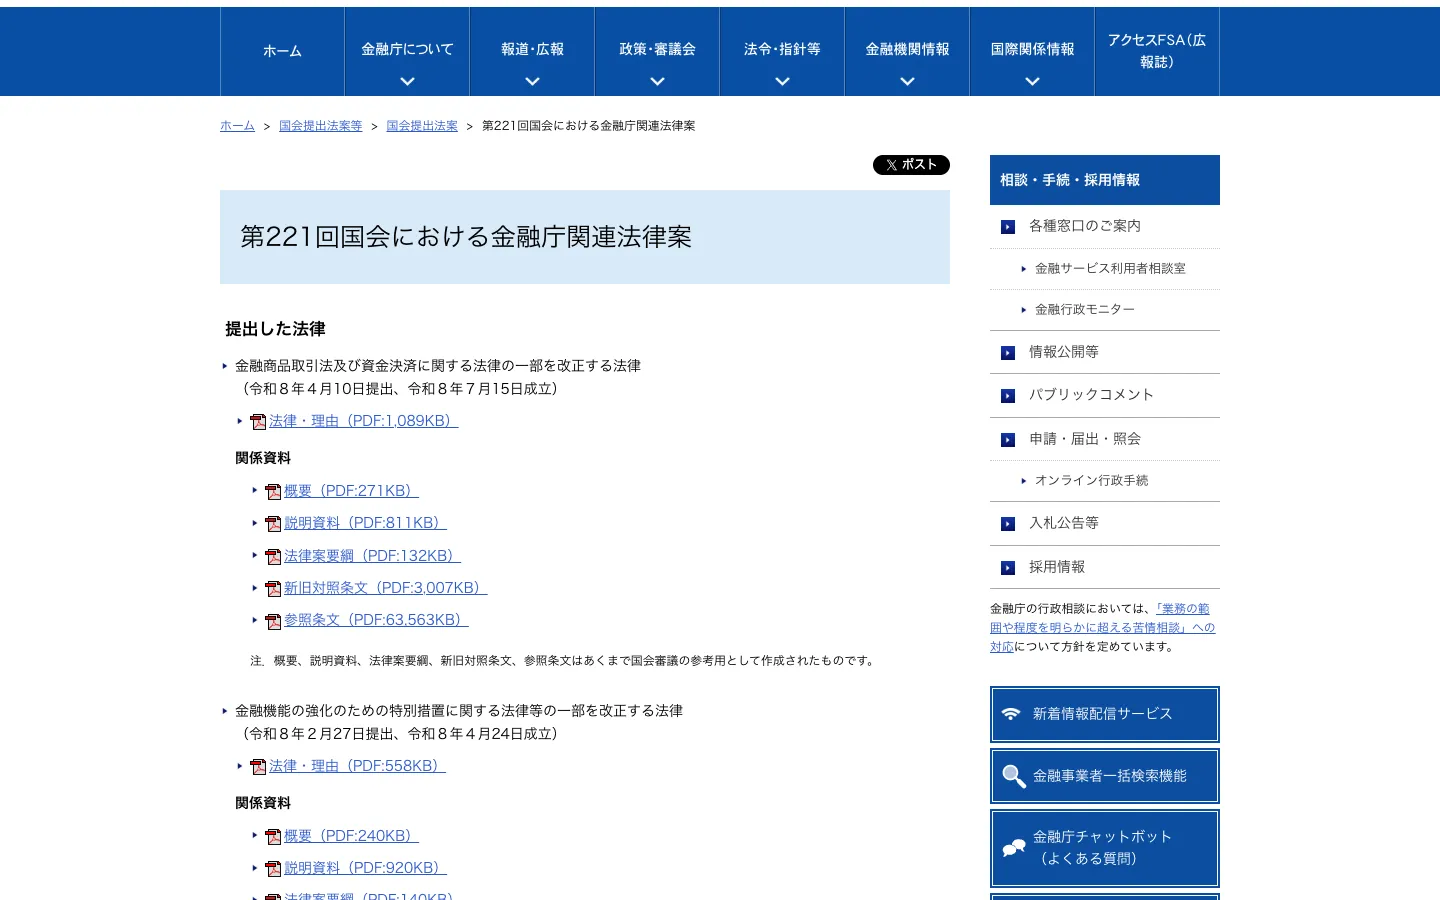 金融庁「第221回国会における金融庁関連法律案」(2026年9月29日に撮影。2026年10月22日も同じ内容)。改正金商法は2026年7月15日成立。このページには公布日・施行日の記載はない。
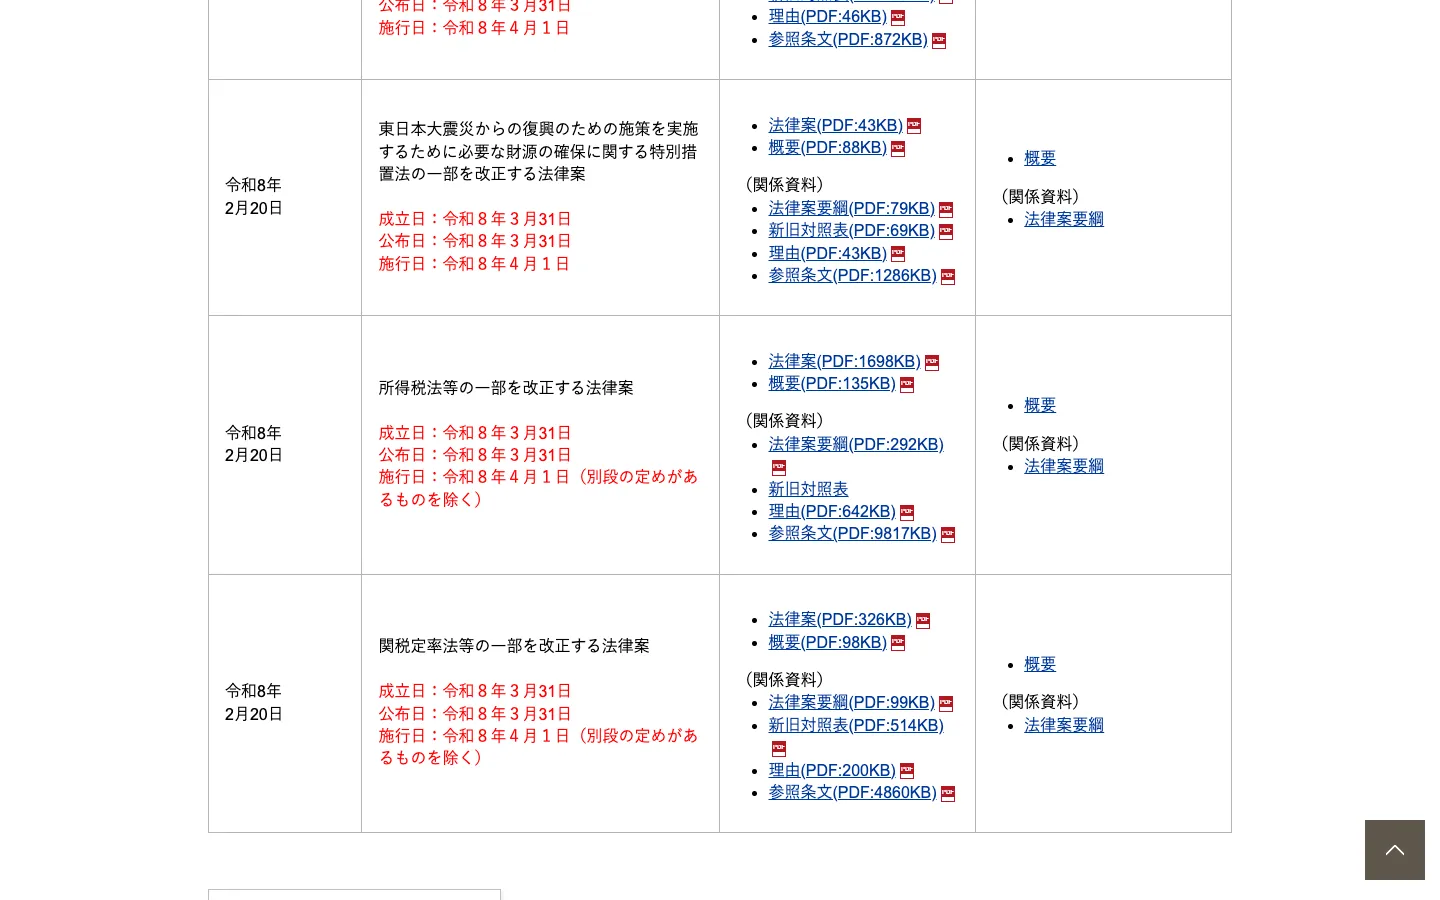 財務省「第221回国会における財務省関連法律」の所得税法等の一部を改正する法律の行(2026年9月29日に撮影)。施行日は令和8年4月1日だが「別段の定めがあるものを除く」で、暗号資産の分離課税はこの別段の定め(改正金商法の施行年の翌年1月1日)に当たる。
11. 100万円・500万円の利益で比べると
総合課税は、給与などほかの所得と合算して所得税5%〜45%の累進税率+住民税10%(合わせて最大55%)です。分離課税はほかの所得と切り離して20%です。課税される所得金額(各種控除後)が500万円の会社員に、暗号資産の利益が加わった場合の税額の増え方を比べます。
暗号資産の利益にかかる税額の目安(課税所得500万円の会社員、復興特別所得税を除く、2026年10月22日時点の税率) | 暗号資産の利益 | 総合課税(現在・DEX・海外) | 20%分離課税(改正後の国内登録業者) | 差 |
|---|
| 100万円 | 約300,000円 | 200,000円 | 100,000円 |
| 500万円 | 約1,691,500円 | 1,000,000円 | 691,500円 |
総合課税は、国税庁タックスアンサーNo.2260の速算表で計算した所得税の増加分に、住民税10%を足したもの。実際の税額は所得控除や住民税の計算で変わります。自分の数字で試すなら税額の計算例へ。
この差があるので「国内で売るほうが得」に見えますが、DEXでの取引そのものは改正後も左の列です。DEXを使う理由は、手数料、取扱銘柄、24時間の無期限先物、セルフカストディ(資産を自分のウォレットで管理すること)といった取引の条件で、税率ではありません。
12. よくある質問
仮想通貨の分離課税はいつから適用されますか?
改正金融商品取引法(令和8年法律第64号)が施行された年の翌年1月1日からです。同法は2026年7月23日に公布され、施行日は「公布の日から1年以内で政令で定める日」とされています。2026年10月22日時点で、改正金商法(令和8年法律第64号)の施行期日を定める政令は官報に出ていないため、開始日は、施行が2026年中なら2027年1月1日、2027年(2027年7月22日まで)なら2028年1月1日のどちらかで、それより遅くなることはありません。「2028年1月1日から」という解説は、2027年施行を前提にした見込みです。
仮想通貨の分離課税は2027年からですか?2028年からですか?
2026年10月22日時点では決まっていません。改正金商法が2026年12月31日までに施行されれば2027年分から、2027年1月1日以後に施行されれば2028年分から、国内登録業者での売却に20%の分離課税が適用されます。所得税法の改正(2026年3月31日成立)が「金商法の改正法の施行の翌年から」と決めているため、暗号資産を金商法に移す法律の施行日を定める政令を待っている状態です。なお2027年1月1日には復興特別所得税の税率の変更もありますが、これは分離課税とは別の改正です。
分離課税になると特定口座で源泉徴収されますか?
2026年10月22日時点では、そうした仕組みは決まっていません。令和8年度の大綱・法律案要綱・成立した法律のどれにも、特定暗号資産を特定口座(源泉徴収)で扱う規定は書かれていません(当サイトが本文を確認)。決まっているのは、税率(20%)、国内登録業者がマイナンバー付きの報告書を税務署に出すこと(適用開始日の属する年の翌年1月1日以後の取引から(大綱 注2))、損失の3年繰越です。源泉徴収の規定がない以上、今の公式資料からは、分離課税の利益も確定申告で申告すると読めます。特定口座のような仕組みができるかは、今後の税制改正や政省令で確認が必要です。
分離課税の対象になるのは何ですか?
居住者が、国内の暗号資産取引業者(登録業者)に対して特定暗号資産を譲渡した場合の所得です。特定暗号資産とは、名称が金融商品取引業者登録簿に登録された暗号資産などを指します(財務省の法律案要綱)。税率は20%(所得税15%・住民税5%)で、ほかに復興特別所得税がかかります。特定暗号資産のデリバティブ取引も先物取引の分離課税に加わります。どの銘柄が特定暗号資産になるかは、施行後の登録簿で決まります。
DEXや海外取引所での取引も20%になりますか?
条文を読む限り、なりません。分離課税の条件は「暗号資産取引業者に対して」売ることなので、DEX(分散型取引所)でのスワップ、金融庁に登録していない海外取引所での売買、個人間の取引は対象に当たらず、改正後も雑所得・総合課税(所得税5%〜45%+住民税10%)のままと読めます。財務省・国税庁がDEXを名指しした説明はまだありません(2026年10月22日時点の国税庁の暗号資産ページは令和7年12月版のままで、新しい分離課税の取扱いはまだ載っていない)。
ハイパーリキッドなどPerp DEXの利益は分離課税になりますか?
条文を読む限り、なりません。改正で先物取引の分離課税(租税特別措置法41条の14)に加わるのは「特定暗号資産に係るデリバティブ取引」で、この特例の店頭デリバティブは国内の金融商品取引業者などを相手方とする取引が前提です。ハイパーリキッドの無期限先物はウォレットから使うDEXでの取引で、日本の登録業者との取引ではないため、改正後も雑所得・総合課税で考えるのが自然です。ファンディングレートや清算の扱いも含めた詳細は「仮想通貨FX・先物の税金」のページで整理しています。
DEXで買ったコインを国内取引所に送って売れば20%になりますか?
法律案要綱の条件は「特定暗号資産を暗号資産取引業者に対して譲渡等した場合」で、どこで取得したかを限定する文言はありません。このため税理士の解説では「海外やDEXで取得しても、国内の登録業者に移して売れば要件を満たしうる」と整理されています。ただし、国内に送る前にUSDCや別のコインに交換すれば、その交換自体が課税対象です(国税庁FAQ 1-3)。取得価額の計算など細部は政省令と国税庁の取扱い待ちなので、金額が大きい場合は税理士に確認してください。
改正前に買ったビットコインを改正後に売ったらどうなりますか?
財務省の大綱(注1)は、分離課税と損失の繰越控除を「適用開始日以後に行う特定暗号資産の譲渡等」に適用するとしており、成立した所得税法等改正法の附則第39条も、適用開始日以後に行う譲渡について適用すると定めています。どちらにも取得した時期で区別する文言はありません。開始日以後に国内の登録業者で売れば、取得が改正前でも対象になると読めます。一方、開始日より前に生じた損失を分離課税の側へ繰り越す仕組みは大綱に書かれていません。取得価額の具体的な計算方法は、今後の政省令で確認が必要です。
仮想通貨の取引は税務署に知られますか?
改正後は、国内の登録業者が特定暗号資産の取引をした顧客について、氏名・住所・マイナンバー・銘柄などを記載した報告書を翌年1月31日までに税務署に提出します(大綱②)。この報告は適用開始日の翌年の取引からで、最初の提出期限は2029年1月31日か2030年1月31日です。現在も国内取引所は年間取引報告書を発行しており、DEXや海外取引所の取引も申告義務は同じです。「DEXならばれない」と考えるのは誤りで、申告漏れには加算税・延滞税がかかります。
ビットコインで100万円・500万円稼いだら税金はいくらですか?
課税される所得金額(各種控除後)が500万円の会社員の場合、今の総合課税では利益100万円で約30万円、500万円で約169万円(所得税の増加分+住民税10%、復興特別所得税を除く)。改正後に国内登録業者で売った分なら、20%でそれぞれ20万円・100万円です。DEXや海外取引所での利益は改正後も総合課税側の計算になります。概算で、税務上の助言ではありません。
20%と20.315%はどちらが正しいのですか?
財務省の大綱の文言は「20%(所得税15%、個人住民税5%)」です。多くの解説にある「20.315%」は、所得税15%に復興特別所得税(基準所得税額の2.1%)を上乗せして計算した数字です。なお国税庁のタックスアンサーNo.2260には、2027年1月1日以後に生ずる所得について、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収されると書かれています。確定申告では、その年分の税率で計算してください。
税務上の助言ではありません。個別の扱いの最終判断は、税務署または税理士に確認してください(2026年10月22日時点の財務省・金融庁・官報・国税庁の資料に基づく)。
開示:HOLYGRAIL は当サイトのハイパーリキッド紹介コードで、紹介経由のアカウントの手数料の一部を受け取ります(あなたの負担は増えません)。当サイトは税務サービスを販売していません。税制の記述は財務省・金融庁・官報・国税庁の公開資料を2026年10月22日に確認したもので、条文の読みは当サイトの理解です。税務上の助言ではありません。